

Forestil dig et datacentergulv, hvor rackene summer som et orkester, der varmer op. Solisten, som alle forventer vil føre an? Nvidia. Men kompositionen ændrer sig, og en ny melodi fra AMD kan stjæle opmærksomheden.
Hvordan Venice får overtaget
Morgan Stanleys seneste vurdering af siliciumlandskabet tegner et nuanceret billede. Nvidia vil forblive TSMCs største enkeltkunde til CoWoS i 2027, men AMDs næste generations EPYC-serie, kodebetegnet Venice, forventes at sælge flere CPU-enheder end Nvidias Vera.
Tallene betyder noget her. Banken forventer, at Nvidias Vera-forsendelser ligger på cirka 5,75 millioner enheder i 2027. Stort. Ambitiøst. Imponerende for en ny server-CPU. Alligevel forventes AMDs Venice at nå cirka 6,75 millioner enheder - cirka 17 procent højere end Vera og næsten 5,4 gange højere end AMDs anslåede volumen på 1,25 millioner enheder i 2026.
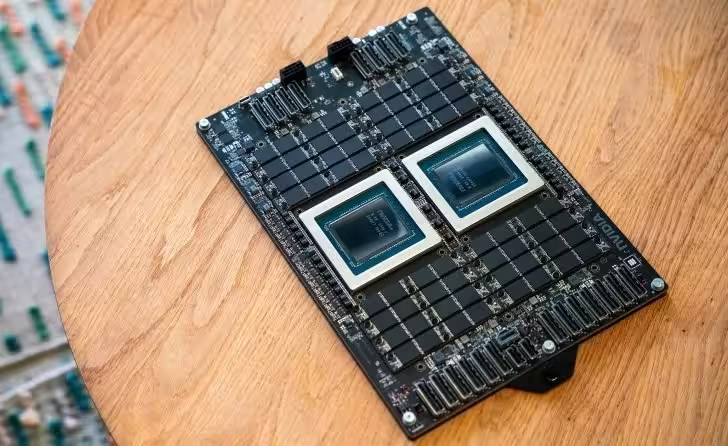
Flere tekniske og markedsmæssige kræfter smelter sammen for at forklare det hul. Venice er bygget på Zen 6 og udnytter TSMCs 2-nanometer procesnode. Vera derimod retter sig mod agentfokuserede AI-arbejdsbyrder og anvender en 3-nanometer node. Venice sigter mod at favne både AI og højtydende beregning (HPC), hvilket udvider dets adresserbare marked.
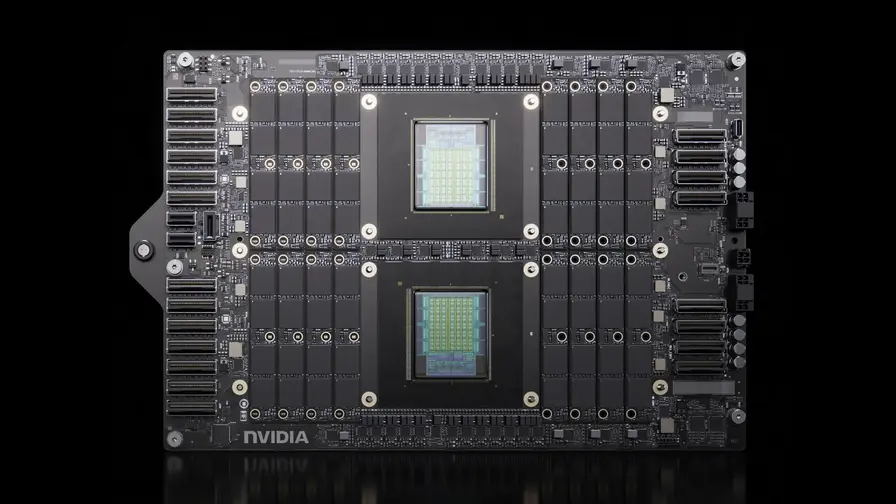
Indpakning og kapacitet er også en del af historien. TSMCs waferkapacitet forventes at nå 200.000 wafers per måned i 2027, og Nvidia vil stadig drive størstedelen af CoWoS-emballeringsefterspørgslen. Morgan Stanley anslår, at CoWoS-L-brugen for Nvidias AI-GPUs kan stige til omkring 910.000 enheder, op cirka 40 procent år-til-år. Veras forsendelser forventes også at fordobles, og kombinationen af trends som disse hjælper med at forklare, hvorfor Nvidias datacenteromsætning kan stige mere end 50 procent år-til-år.
Men rå efterspørgselstal fortæller ikke hele historien. Venices design, optimeret til både AI-inference og HPC, kombineret med en tættere processnode, giver AMD et bredere sæt arbejdsbyrder at indfange. Den alsidighed kan omsættes til højere enhedervolumen, især blandt cloud-udbydere, der balancerer blandede arbejdsbyrder.

Så er der jokerkortet: skræddersyet silicium. Store AI-aktører investerer kraftigt i specialbyggede chips. OpenAI, Google, Amazon og andre forhandler eller bevæger sig mod interne acceleratorer. Når hyperscalers designer og bygger deres eget silicium, ændrer de dynamikken i leverandørdrevet efterspørgsel. Fremkomsten af skræddersyet silicium strammer forsyningsgabet, øger uforudsigeligheden og lægger pres på traditionelle leverandører som Nvidia og AMD til at konkurrere ikke kun mod hinanden, men også mod deres kunder.
Hvad skal brancheobservatører holde øje med? For det første: adoptionsmønstre blandt cloud-udbydere: hvem vælger Venice og hvem vælger Vera, og hvor deployes skræddersyede chips? For det andet: udbytte og rampetidslinjer hos TSMC for både 2 nm og 3 nm noder - procesmodenhed kan skifte fordel hurtigere end designforbedringer. For det tredje: CoWoS-emballeringskapacitet og prioriteringsfordeling: selv hvis efterspørgslen findes, betyder emballeringsgennemløb og planlægning noget.
På et overordnet plan vil de næste par år handle mindre om en enkelt vinder og mere om strategisk positionering. AMDs Venice ser ud til at kunne tage føringen i enhedervolumen takket være arkitekturvalg og procesfordele, men Nvidias dominans inden for AI-GPU-emballering og dets indgroede datacenterrelationer holder selskabet solidt med i kampen. I mellemtiden tilføjer fremkomsten af skræddersyet silicium en ny modstander i ringen - en som kan tegne markedsandele om på uventede måder.
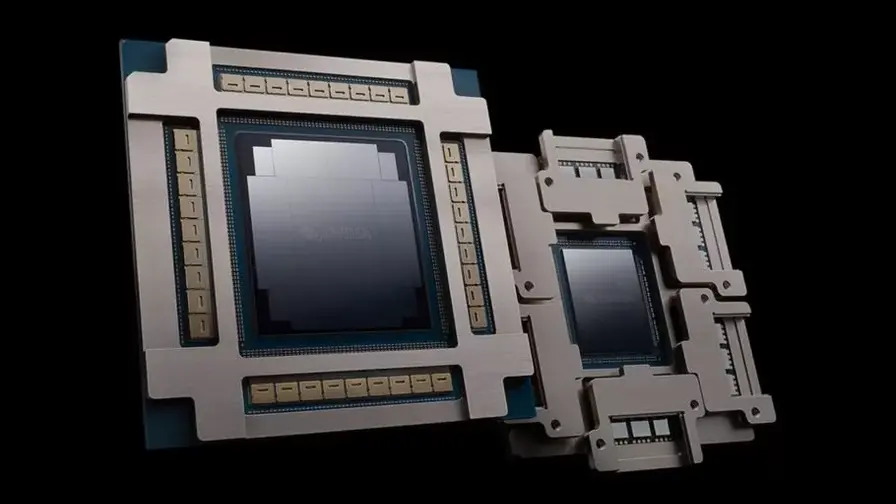
Forvent volatilitet. Forvent overraskelser. Og forvent at serverrackene fortsætter med at summe, for efterspørgslen efter beregningskapacitet viser ingen tegn på at aftage.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer
Ingen kommentarer endnu. Vær den første.