

Oversigt
Tal fortæller ofte historier, man ikke forventer. Samsungs nyeste flagskibe stod ikke blot fast i markedet i år — de rykkede sig en anelse fremad.
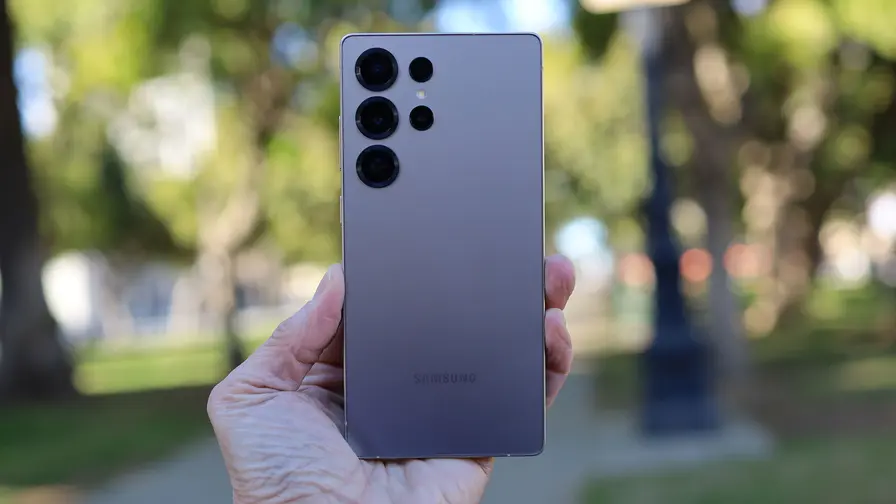
Counterpoint Research gennemgik salgsdata fra februar til december i hvert udgivelsesår og fandt, at Galaxy S25-familien samlet endte omtrent 5 % højere end Galaxy S24-serien over samme periode. Ikke et jordskred, men stadig signifikant. Særligt bemærkelsesværdigt er det, at S25 Ultra alene leverede en cirka 7 % stigning i forhold til S24 Ultra.
Mønstret var ikke lineært. Februar startede langsomt for S25-serien, niveauet svarede til S24 i marts, hvorefter S25 trak fra og fastholdt føringen frem til december. Tænk på det som en hest, der samler fart efter det første sving: stabil start, efterfulgt af acceleration.

Denne acceleration var mest synlig i Ultra-modellen. S25 Ultra registrerede måned-til-måned-gevinster i midtcyklus-måneder — juli og oktober — og sikrede sig en plads blandt Top 10 over de bedst sælgende smartphones i 2025. Premium-modeller tegner ofte fortællingen, og her var det Ultra, der løftede tallene.
Markedsandelen internt i familien ændrede sig kun marginalt, men små forskydninger betyder noget. Ultra forblev den dominerende model: S24 Ultra stod for 45 % af familiens salg, mens S25 Ultra steg til 46 %. Samtidig faldt basis-S25 til 35 % fra S24’s 36 %. Både S24+ og S25+ lå stabilt på 19 % hver.

Hvad betyder det så for Samsung? Incrementelle forbedringer, koncentreret i high-end-segmentet, peger på en strategi, som virker: hold Ultra attraktiv, og resten af porteføljen følger efter. Små procentbevægelser er ofte forspillet til større trends i et tæt konkurrencepræget marked.
Vil Samsung satse endnu hårdere på Ultra i næste cyklus eller forsøge at udligne efterspørgslen på tværs af lineup'en? Hold øje med kvartalsrytmen — de reelle historier udspiller sig i månederne mellem lanceringerne.
Højdepunkter og nøgleindsigter
- Samlet salg: Galaxy S25-familien viste cirka 5 % højere salg end S24-familien fra februar til december.
- Ultra-driver: S25 Ultra leverede omkring 7 % vækst sammenlignet med S24 Ultra.
- Månedsmønster: Langsom start i februar, udligning i marts, derefter vedvarende føring til årets slutning.
- Modelfordeling: S25 Ultra steg let i andel, basis-S25 faldt en smule, og +‑modellerne var stabile.
- Markedsstrategi: Små gevinster i premium-segmentet kan være indikatorer på en succesfuld produktstrategi.
Metode og datagrundlag
Det følgende bygger på Counterpoint Researchs aggregerede analyse af salgsdata for perioden fra produkternes kommercielle lancering (februar) til slutningen af året (december). Dataene omfatter globalt salg på tværs af større markeder og sammenligner de respektive generationer (S24 vs. S25) inden for samme tidsvindue for at minimere sæsonbaserede skævheder.
Hvorfor februar–december?
Valget af februar til december er logisk, når man vurderer flagskibsserier, der normalt lanceres tidligt på året. Den periode fanger både lanceringseffekten og resten af årets salgsdynamik — herunder sommeropdateringer, midtcyklus-kampagner og efterårstilbud.
Begrænsninger i data
Selvom analysen er robust, er der altid nuancer: lokale lanceringstidspunkter, lagerbegrænsninger, regionale kampagner og konkurrenters timing kan påvirke måned-til-måned-mønstre. Counterpoint Researchs metode søger at udjævne disse faktorer, men læsere bør være opmærksomme på potentiel variation på markedsniveau.
Detaljeret salgsgennemgang
At S25 familien samlet klarer sig bedre end S24 familien med cirka 5 % betyder ikke nødvendigvis, at hver model voksede tilsvarende. Fordelingen internt i produktfamilien forklarer mere af historien.
Månedsvis udvikling
Den indledende langsomhed i februar efterfulgt af en udligning i marts og senere acceleration peger på et par sandsynlige mekanismer:
- Forsinkelser i distribution eller forsyningskæde i starten, som blev adresseret i løbet af foråret.
- Markedsresponser: forbrugere kan have vente-og-se-holdninger ved første release, men efter positive anmeldelser og opdaterede tilbud øges efterspørgslen.
- Kampagner og prisjusteringer i midtcyklus, især i juli og oktober, hvor S25 Ultra viste fremgang.
Top 10-placering og premium-effekt
S25 Ultra nåede Top 10 over bedst sælgende smartphones i 2025. Det er væsentligt, fordi premium‑modeller ofte driver overskrifter og gennemsnitlig omsætning pr. enhed (ARPU). En stærk Ultra tyder på, at der var villighed til at betale for avancerede funktioner og bedre marginer, hvilket kan kompensere for stagnation i andre segmenter.
Markedsandel og modelfordeling
Den interne fordeling af salg inden for S24- og S25-familierne ændrede sig kun marginalt, men små bevægelser afslører skift i købsadfærd.
Specifikke tal
- S24 Ultra: 45 % af familiens salg.
- S25 Ultra: 46 % af familiens salg.
- S24 base: 36 %.
- S25 base: 35 %.
- S24+ og S25+: hver 19 %.
Disse tal indikerer, at Ultra fastholdt — og styrkede — sin position som den foretrukne model for de kunder, der prioriterer topfunktioner og premiumoplevelsen. Samtidig ses en lille afsmitning fra basis‑til premiumsegmentet.
Hvorfor Ultra driver væksten
Flere faktorer bidrager til, at S25 Ultra præsterede bedre end sin forgænger:
- Teknologiske forbedringer: kamerainnovationer, længere batterilevetid og ydeevneforbedringer er typisk stærke købsargumenter i premium-segmentet.
- Marketing og positionering: Ultra markedsføres ofte som teknologisk flagskib og får derfor ekstra synlighed.
- Kundeloyalitet og opgraderingsmønstre: brugere med tidligere Ultra-modeller er mere tilbøjelige til at opgradere inden for premium‑linjen.
- Margin- og profitprioritering: producenter og forhandlere kan skubbe kampagner og lagerprioritet mod high-end for bedre marginer.
Tekniske funktioner, der tæller
Selvom vi ikke har indgående benchmarks her, er typiske Ultra-differentiatorer, som købere vurderer,:
- Avancerede kamerasystemer (større sensorer, forbedret stabilisering, optisk zoom).
- Højere skærmopdateringsfrekvens og bedre farvenøjagtighed.
- Større batteri og hurtigere opladningsteknologi.
- Mere RAM/lagringskonfigurationer og bedre termisk styring for vedvarende ydeevne.
Konsekvenser for Samsungs strategi
De observerede marginale gevinster i S25-familien, centreret omkring Ultra, giver konkrete strategiske signaler:
- Fortsat investering i premiuminnovation kan være en effektiv vækststrategi.
- At prioritere Ultra i marketing og distribution kan løfte hele porteføljens salgstal.
- Balancen mellem at drive vækst i premium og fastholde volumen i mid- og entry-segmenterne er kritisk for langsigtet markedsandel.
Mulige taktiske valg
Samsungs valg fremadrettet kan inkludere:
- Endnu tydeligere differentiering af Ultra (funktionelt og prismæssigt).
- Mere aggressive tilbud på +‑ og basis-modeller for at udligne efterspørgslen.
- Styrket samarbejde med operatører og detailkanaler for at optimere lagerflow og timing.
Konkurrence og markedsdynamik
Markedet for premium-smartphones er i konstant bevægelse. Konkurrenter, prisstrategier og regionspecifikke præferencer former, hvordan en model klarer sig. Samsung står overfor rivaler der også løfter deres premium-tilbud, hvilket gør små procentvise gevinster vigtige for at bevare momentum.
Globalt vs. regionalt perspektiv
Nogle regioner favoriserer premium‑enheder mere end andre; økonomisk vilje til at betale og netværksinfrastruktur påvirker efterspørgslen. For eksempel kan markeder med høj købekraft og et fokus på kameraer og multimediebrug se relativt højere penetration af Ultra-modeller.
Anbefalinger til interessenter
For forskellige aktører i økosystemet er der konkrete overvejelser:
For Samsung
- Fortsæt at styrke Ultra-tilbuddet, men hold øje med volumen i mid- og entry-segmenterne.
- Brug data-drevet marketing for at målrette kampagner i de måneder, hvor acceleration er størst (fx juli og oktober).
For forbrugere
- Hvis du prioriterer kamera og ydeevne, kan Ultra-modellen være en langsigtet investering.
- Vent på midtcyklus-tilbud, hvis du vil have basis- eller +‑modellen til en lavere pris.
For detailhandlere og operatører
- Optimer lagerstyring omkring forventede accelerationstidspunkter og planlæg kampagner i midtcyklus.
- Skab bundt- og opgraderingsincitamenter for at kanaliserer efterspørgsel mod premium uden at kannibalisere basis‑salg.
Tekniske og markedsmæssige perspektiver
På teknisk plan handler meget af premium‑tiltrækningen om konkrete forbedringer, som brugere mærker dagligt: bedre billeder i svagt lys, mere flydende brugerflade, og længere batterilevetid. Markedsmæssigt skaber disse forbedringer en historie, der let kan omsættes i PR og købsvilje.
Betydningen af kontinuerlig innovation
Små procentvise stigninger i et modent marked tyder ofte på, at fortsat innovation — selv ivrigt målrettet mod en lille, men købedygtig kundegruppe — kan flytte bundlinjen. For investorer og markedsanalytikere er det et tegn på, at produktstrategien vokser i momentum.
Konklusion
Counterpoint Researchs data viser, at Samsungs Galaxy S25-serie opnåede moderate, men meningsfulde gevinster sammenlignet med S24 i samme udgivelsesår. Den vægtigste pointe er, at Ultra fortsætter med at være løftestang for porteføljen. For Samsung betyder det, at en strategi, der prioriterer premium‑innovation og synlighed for Ultra‑modellen, sandsynligvis vil fortsætte med at betale sig.
I et konkurrencepræget marked kan små procenter være det, der adskiller succes og stagnation. Hold øje med kvartalsrapporterne og månedlige salgsbevægelser — de sande tendenser folder sig ofte ud mellem lanceringerne, ikke kun ved selve introduktionen.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er talene nu helt sammenlignelige? Februar lancering og lokale forsinkelser kan forvrænge billedet, vil gerne se regionalt tal. Ellers føles det lidt ufuldstændigt, eller hvad
Whoa, lidt overrasket at Ultra trækker så meget… 5% lyder ikke vanvittigt men marginerne gør forskellen. Hvis det holder, smart spil af Samsung