

December-resultatet: en kort opsummering
Det skete i årets sidste måned: TCL nappede førstepladsen over Samsung i december og førte dermed de globale TV-leverancer for måneden. Tallene var små — nok til at få opmærksomhed, men ikke til at omskrive virksomhedernes historik. TCL stod for 16% af december-leverancerne; Samsung fulgte efter med 13%.
Kontekst er vigtigt. Over kvartalet og året som helhed har Samsung stadig overtaget på leverancer. Markedsandel pr. måned er et øjebliksbillede. Markedsandel pr. år er det fulde portræt. Alligevel er december-resultatet mere end en tilfældighed; det er et symptom på ændrede udbuds- og efterspørgselsdynamikker, der har bygget sig op i flere måneder.
Counterpoint Research pegede på bevægelsen, og forskningsdirektør Bob O’Brien forklarede mekanikkerne kortfattet: "TCL har vundet terræn i månedsvis, og et årsskiftespring sendte dem forbi Samsung i december. Selvom det kun gælder for én måned, vokser TCL’s forsendelser konsekvent år-til-år, mens Samsungs forsendelser har været stagnerende." Han tilføjede, at TCL’s partnerskab med Sony kunne give dem mere gennemslagskraft i premium-segmenterne — en udvikling, som ville gøre konkurrencen langt mere betydningsfuld.

Den større historie handler om produktstrategi. Sydkoreas TV-mestere, Samsung og LG, har bevæget sig i retning af højere-margin OLED-modeller. Det er klogt med henblik på indtjening. Det skaber dog også et tomrum i lavpris-LCD-segmentet. Kinesiske producenter — med TCL i spidsen — har været hurtige til at udfylde dette hul ved at skalere LCD-produktionen og sælge i volumener, som OLED ikke kan matche. Flere skærme til lavere priser. Mere volumen. Enkel regning, men med strategiske konsekvenser.
Decembers månedsførsel understreger volumenmomentum, ikke et skifte i årligt lederskab. Hvis man inddrager omsætning og bruttomarginer ændres billedet igen: højere volumen fører ikke automatisk til højere indtjening, hvis gennemsnitsprisen falder.

Så hvad bør brancheobservatører følge i 2026? Vil TCL presse ind i premium-området sammen med Sony og bide sig ind i Samsungs højmargin-segment? Eller vil Samsung svare igen med fornyet satsning på LCD eller hurtigere udrulning af OLED-teknologi? Under alle omstændigheder er TV-markedet ikke længere kun et tospillerskakbræt — det er ved at blive et tættere teater, hvor produktmix og partnerskaber betyder lige så meget som antallet af solgte enheder.
Forvent, at næste akt handler mindre om hvem der sender flest sæt afsted denne måned, og mere om hvem der sælger de rigtige skærme til de rigtige marginer næste år.
Baggrunden: hvorfor december bevægede markedet
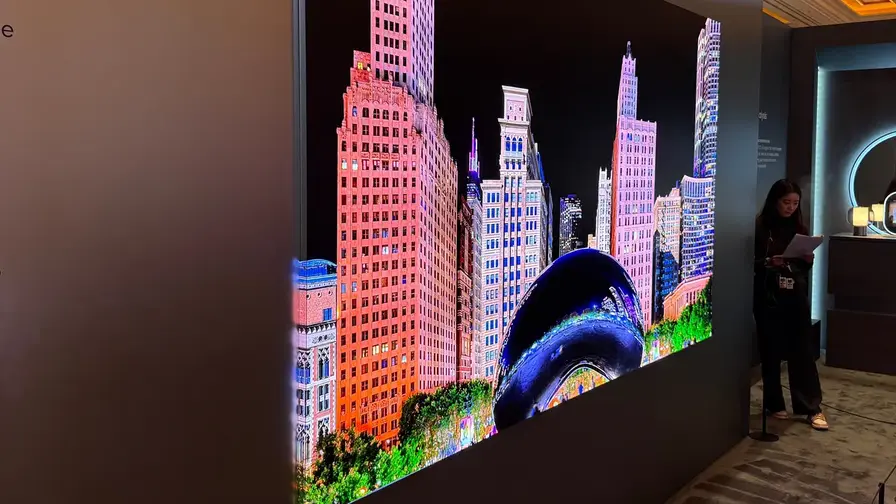
For at forstå betydningen af en enkelt måneds topplacering er det nødvendigt at se på flere faktorer parallelt: sæsonudsving, kampagner, lageropbygning i distributionsleddet, og kapacitetsændringer i panelets forsyningskæde. December er traditionelt en stærk måned for forbrugerelektronik grundet højsæson-salg som Black Friday, Cyber Monday og julehandel. Årsskifte-aktiviteter — hvor detailhandlere rydder op i restlagre eller bygger beholdninger til kommende kampagner — kan give skift i månedlige markedsandele uden at reflektere et permanent skifte.
Sæson og kampagner
Jule- og slutårsudsalg forstærker ofte volumenvækst for mærker, som prioriterer pris- og bundtede tilbud. TCL har historisk set været aggressiv i prissætning og salgsfremstød i lav- og mellemprissegmentet, hvilket gør dem mere tilbøjelige til at høste ekstra volumen i måneder med intensiv kampagneaktivitet.
Lagerniveauer og distributionsstrategi
Detailhandlere og distributører justerer løbende lagerniveauer for at optimere kapitalbinding. Hvis detailkanaler forventer efterspørgsel i starten af et nyt år, øger de ofte ordreindgangen i december. Det kan give udsving i månedsdata uden at påvirke de langsigtede års- eller kvartalsresultater væsentligt.
Produktionskapacitet og paneleverandører
Et andet nøgleelement er paneleffektivitet. LCD-panelfabrikker i Kina har udvidet kapaciteten betydeligt de seneste år, hvilket sænker produktionsomkostninger pr. enhed og muliggør højere volumen til lavere pris. Samsung og LG investerer derimod i OLED- og avancerede panelteknologier, som tilbyder højere marginer pr. enhed, men typisk lavere volumen i det korte løb pga. dyre fabrikker og mere komplekse produktionsprocesser.
Teknologidynamik: LCD versus OLED og nye formfaktorer
Teknologi er hjørnestenen i konkurrencen på TV-markedet. OLED har været positioneret som premiumvalget med overlegne kontrast- og sortniveauer, mens LCD (inklusive VA- og IPS-baserede paneler) fortsat dominerer i volumensegmentet pga. lavere omkostninger og højere produktionskapacitet. Inden for disse brede kategorier ser vi nu flere underkategorier, som påvirker konkurrencen:
Mini-LED og baggrundsbelysning
Mini-LED har reduceret nogle af hastigheds- og kontrastbegrænsninger i traditionelle LCD-skærme ved at bruge tusindvis af mindre lysdioder til mere præcis lokal dæmpning. Resultatet er bedre sortniveauer og højere kontrast tæt på OLED-oplevelsen, men med en pris og volumenprofil, der ofte ligger mellem standard-LCD og ægte OLED.
QD-OLED og MicroLED
QD-OLED (Quantum Dot OLED) kombinerer kvanteprikker med OLED-fordele og repræsenterer en avanceret premium-satsning, som Samsung og andre aktører eksperimenterer med. MicroLED er en anden lovende teknologi med fremragende lysstyrke og lang levetid, men produktionen er fortsat dyr og komplekst at skalere til massemarkedet.
Forretningsmodeller: pris, margin og volumen
Den fundamentale økonomi i TV-branchen reduceres ofte til tre variable: volumen (antal solgte enheder), gennemsnitspris (ASP) og margin. En virksomhed kan vinde markedsandele på volumen ved at sælge billigere skærme, men dette kan undergrave ASP og dermed samlede indtægter og profitabilitet. Omvendt kan en producent, der fokuserer på premium-OLED, opnå højere ASP og bedre marginer, men vil typisk sælge færre enheder.
Prissætning som strategisk værktøj
TCLs strategi har i stor grad været baseret på konkurrencedygtig prissætning og massedistribution — en model, som skalerer hurtigt i volumener. Samsung og LG bruger prissætning til at beskytte premium-segmentets marginer, samtidig med at de bevæger sig opad i værdikæden med flere funktioner og proprietære software- og hardware-integrationer.
Partnerskaber og brand-differentiering
Strategiske alliancer, som TCLs samarbejde med Sony, kan være nøglen til at komme ind i premiumkanalen uden at bygge hele produktudviklings- og marketinginfrastrukturen selv. For Sony betyder et sådant partnerskab adgang til lavere produktionsomkostninger; for TCL betyder det brandløft og troværdighed i højere prislag.
Regionale forskelle og distributionskanaler
Markedets dynamik varierer også betydeligt på tværs af geografier. EU og Nordamerika tenderer mod højere andele af premium-TV pga. købekraft og brandpræferencer, mens vækstmarkeder i Asien, Afrika og Latinamerika i højere grad drives af prisfølsom efterspørgsel og volumen.
Detaljhandel vs. e-handel
E-handel har ændret spillet med bedre prisgennemsigtighed og hurtigere kampagnetaktik, hvilket favoriserer volumenspillere, der kan reagere hurtigt på pris- og lagerbevægelser. Traditionelle detailkæder bevarer værdi gennem bundtede tjenester, installation og efter-salgsservice, hvilket i sig selv er et differentieringspunkt for premium-leverandører.
Hvad branchen bør overvåge i 2026
For at vurdere hvordan konkurrencen mellem TCL, Samsung, LG og andre vil udvikle sig, er der en række nøgleindikatorer, som analytikere og indkøbschefer bør følge tæt:
- Panelkapacitet og produktionsudvidelser i Kina, Sydkorea og Taiwan.
- Gennemsnitspris (ASP) pr. segment — ændringer her giver tidlige tegn på marginpres eller premium-push.
- Partnerskaber mellem hardwareproducenter og indholds-/platformsleverandører (fx streamingtjenester), som kan øge værdien af et smart-TV.
- Forsyningskædeforhold inkl. chips og baggrundslysteknologi, som kan påvirke leveringstider og omkostninger.
- Regulatoriske ændringer relateret til handel, told og grønne krav (f.eks. energimærkning og genanvendelsesregler), som kan påvirke omkostningsstrukturen.
Kortsigtede signaler
Månedsdata som decemberstatistikker giver hurtigt signal om ændringer i markedstempo, men bør fortolkes sammen med kvartals- og årsdata for at skelne mellem midlertidige udsving og strukturelle ændringer.
Langsigtede trends
På længere sigt vil teknologisk differentiering (fx QD-OLED, MicroLED), softwareøkosystemer (smart-TV-platforme, brugeroplevelse) og bæredygtighed (levetid, energieffektivitet og genanvendelse) være centrale konkurrenceparametre.
Scenarier: hvordan konkurrencen kan udvikle sig
Der er flere plausible udfald i 2026 og fremefter. Her er tre scenarier, hver med forskellige konsekvenser for markedsandele og profitabilitet:
Scenario 1 — TCL udvider i premium
Med stærke brandpartnerskaber (fx Sony) og forbedrede produkter kan TCL øge sin andel i premiumsegmentet. Det vil presse Samsungs og LGs positioner, men kræver betydelige investeringer i produktudvikling, kvalitetskontrol og marketing for at sikre højere ASP og marginer.
Scenario 2 — Samsung forsvarer via teknologi og øget kapacitet
Samsung kan svare ved enten at accelerere OLED-udrulningen, forbedre QD-OLED-tilbuddet eller ved at køre parallelle LCD-tiltag med konkurrencekraftige priser og forbedret supply chain-effektivitet. Succes afhænger af deres evne til at kombinere teknologisk differentiering med skalerbar produktion.
Scenario 3 — Segmentering og sameksistens
Markedet kan også blive mere segmenteret, hvor kinesiske mærker dominerer lavpris- og mellemklassevolumen, mens koreanske og japanske virksomheder fastholder premium-kategorien. I dette tilfælde vil margin- og indtjeningsforskelle blive mere udtalte, og partnerskaber samt softwareøkosystemer vil afgøre langsigtet kundeloyalitet.
Anbefalinger for interessenter
Uanset hvilket scenarie der realiseres, er der praktiske skridt, som interessenter kan tage for at navigere i 2026:
- Analytikere bør kombinere månedlige leveringsdata med ASP- og marginmålinger for at få et komplet billede af konkurrencekraften.
- Detailhandlere bør kortlægge kundernes præferencer pr. region og balancere sortimentet mellem volumen- og premium-varer for at optimere både omsætning og bruttomargin.
- Producenter bør investere i partnerskaber, både for komponentforsyning og branding, samt i softwareoplevelser, der fremmer differentiering ud over hardware.
- Investorer bør måle både vækst i volumen og udvikling i ASP for at vurdere, hvilke virksomheder der leverer holdbar indtjening over tid.
Konklusion: hvorfor desember-varsel er vigtigt, men ikke alt
Decembers førsteplads til TCL er et markant signal om momentum i volumenmarkedet og en påmindelse om, at strukturer i forsyningskæden og produktstrategi spiller en afgørende rolle i konkurrencebilledet. Men en enkelt måneds resultat ændrer ikke nødvendigvis den årlige magtbalance. Den egentlige konkurrence i 2026 vil sandsynligvis fokusere mere på marginer, produktmix, teknologisk differentiering og partnerskaber end på rent enhedsantal måned for måned.
Som industrien bevæger sig fremad, vil de virksomheder, der bedst formår at kombinere teknologi, brandstrategi og distributionsfleksibilitet, stå stærkest — uanset om de vinder i volumen eller visdommen i premium-segmentet.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer (3)
Har arbejdet i retail, set disse spikes før — december flytter volumen ikke nødvendigvis profit. Sony-partnerskab kan dog gøre 2026 interessant
Er det virkelig TCLs gennembrud eller bare lagerfyld? December er altid skævt pga kampagner, så jeg tvivler. Hvad med ASP og marginer?
TCL i toppen i december, ok. Men månedstal kan snyde... kig på årstallene. Volumen fint, men marginer fortæller sandheden