

Oversigt over smartphone‑kapløbet 2025
Kapløbet om verdens bedste salgstal for smartphones i 2025 blev afgjort på brøkdele—Apple leverede 240,6 millioner iPhones, mens Samsung sendte 239,1 millioner telefoner ud. "Tæt" er et svagt ord i denne sammenhæng. Begge giganter noterede en år‑til‑år vækst på cirka 7 %, og afrundet har hver af dem omtrent 19 % af markedet. Overskriften? Apple nappede lige akkurat føringen foran Samsung, men billedet under de to store ændrer sig hurtigere, end mange forventer.
Topspillere og vækstmønstre
Der skete betydelige bevægelser i midterfeltet, som kan ændre dynamikken i hele branchen. Honor var den overraskende accelerator og leverede den hurtigste vækst blandt de store mærker med 11 %. Xiaomi glidede derimod 2 % ned til 165,4 millioner enheder og indtager nu cirka 13 % af markedsandelen. vivo og Oppo ligger lige omkring 100‑millionersgrænsen: vivo leverede 105,3 millioner enheder, op 4 % (omtrent 8 % andel), mens Oppo solgte 100,7 millioner enheder, ned cirka 3 %, men stadig tæt på 8 % markedsandel.

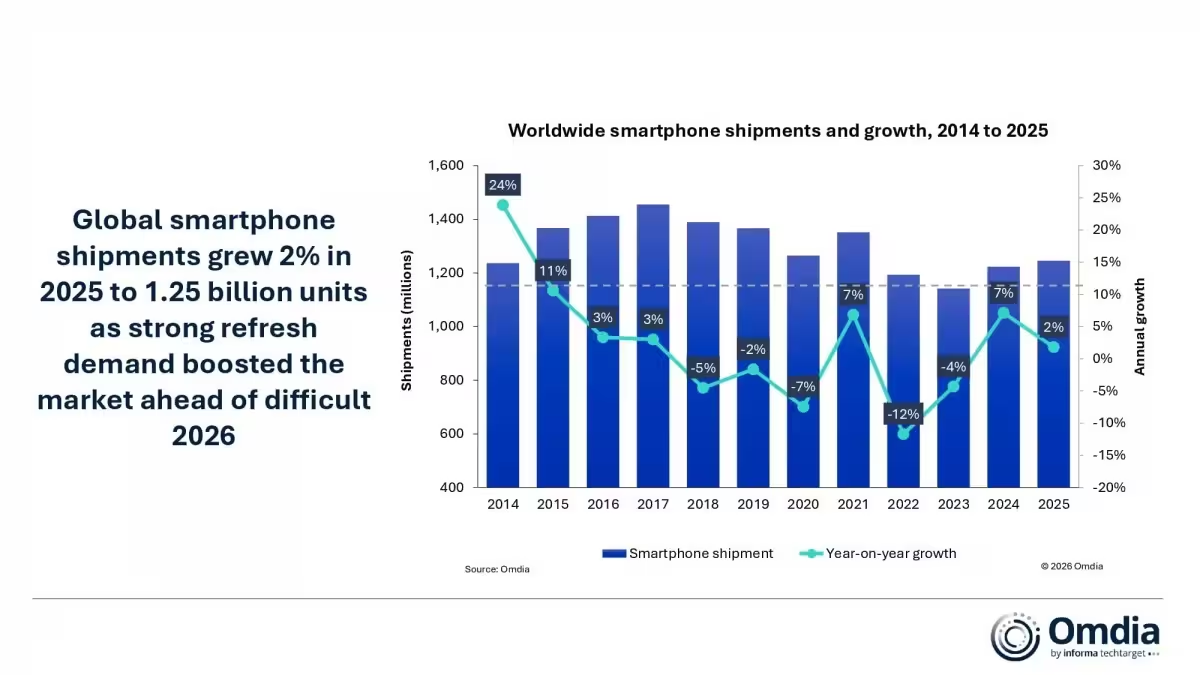
Transsion befandt sig lige under top fem med omkring 8 % af forsendelserne. Honor besidder cirka 6 %, Lenovo 5 %, Huawei 4 % og Realme 3 %. Alt i alt steg de globale smartphoneforsendelser med cirka 2 % i 2025 og landede på omkring 1,25 milliarder enheder. Det er stabil vækst globalt, men når man bryder tallene op geografisk, dukker der væsentlige forskelle op.
Detaljer om de største mærker
Apple: Fortsætter med at kapitalisere på et stærkt økosystem og premium‑segmentet. iPhone 17‑serien viste sig at være en vigtig driver, især i markeder med høj købekraft og opgraderingsvillighed. Apple formår ofte at konvertere opgraderinger fra ældre modeller til nye modeller gennem fokus på kamera, ydeevne og langvarig softwarestøtte.
Samsung: Stadig tæt på Apple, med en bred portefølje der spænder fra budget‑ til premium‑enheder. Samsungs udfordring er at balancere volumen i lavere prislag med høje marginer i premiumsegmentet. Flagsskibsmodeller og foldbare enheder bidrager til prestige, men størstedelen af volumen kommer fra mellem‑ og entry‑level serier.
Honor: Den stærkeste vækst i 2025 blandt de store spillere. Honor har øget fokus på konkurrencedygtigt hardware, aggressive priser og målrettede kampagner på udvalgte markeder. Det har gjort Honor til en markant væksthistorie, især i regioner hvor pris‑til‑ydelse er afgørende.
Regionale forskelle: Hvor væksten sker — og hvor den mangler
Geografisk fortæller tallene en anden historie end de globale procenter. Vækst er ujævnt fordelt, og lokale faktorer som subsidier, økonomisk tillid, lanceringstiming og distributions‑ eller teleselskabsaftaler påvirker markedsbevægelsen betydeligt.

Greater China: En betydende afvigelse
Greater China afveg fra den globale trend med et lille fald i forsendelser. Analytikere peger på, at den nationale støtteordning, som havde løftet salget året før, svandt ind og derfor reducerede den kunstige efterspørgselsstigning. På trods af dette leverede Apple en bemærkelsesværdig præstation i Kina fastlandet: efterspørgslen efter iPhone 17‑serien hjalp Apple med en vækst på omkring 26 % i dette marked—en væsentlig forskel i forhold til andre leverandører, som oplevede mere moderate eller negative bevægelser.
Hvad der sker i Kina har stadig stor indflydelse på verdensmarkedet. Markedets størrelse, forsyningskædens betydning og de kinesiske mærkers hjemmemarkedssucces gør regionen til en strategisk nøgle for både lokale og internationale aktører.
Andre vigtige regioner
Indien & Sydasien: Fortsat et volumenmarked med stor betydning for vækststrategier. Budget‑ og mellemklassemodeller dominerer her, og mærker som Xiaomi, Samsung, vivo og lokale leverandører kæmper om distributionskanaler, teleselskabsaftaler og online‑salgsfremstød.
Europa: Et mere mættet marked med betydelig efterspørgsel efter premium‑enheder. Her vægter brandværdi, bæredygtighed og langvarig softwareopdatering tungt. Apple og Samsung er stærke, men kinesiske producenter forsøger at udbygge deres position gennem værditilbud og aggressive marketingkampagner.
Afrika: Transsion og andre volumeorienterede mærker holder positioner gennem lave priser, stærke salgsnetværk og tilpasning til lokale behov (fx dual SIM, robust batterilevetid). Denne region er vigtig for volumen, men gennemsnitsprisen pr. enhed er lavere.
Markedets dynamikker og underliggende faktorer
Tallene alene fortæller kun en del af historien. Markedet bevæger sig mod en ny normal karakteriseret ved modne udskiftningscyklusser, lokale subsidieprogrammer og lanceringstiming for flagsskibe. For at forstå, hvem der vinder eller taber på sigt, er det nødvendigt at analysere flere underliggende faktorer:
- Erstatningscyklusser: I modne markeder forlænges brugernes opgraderingsintervaller som følge af forbedret hardware‑holdbarhed og softwareopdateringer. Det mindsker det totale volumen af nye enheder over tid.
- Subsidier og incitamenter: Teleselskabsrabatter og nationale støttepakker kan midlertidigt hæve efterspørgslen. Når disse forsvinder, normaliseres markedet, som vi så i Kina.
- Produkt‑ og prissammensætning: Mærker der kan kombinere attraktiv hardware, differentieret softwareoplevelse og konkurrencedygtige priser (samt samarbejde med teleselskaber og detailhandlen) vil tilegne sig markedsandele.
- Forsyningskæde og komponentomkostninger: Stigende komponentpriser eller mangel på vigtige dele (fx chips eller avancerede kamera‑moduler) påvirker både produktion og marginer.
Strategier der giver fordel
De producenter, som håndterer kombinationen af produktdifferentiering, distribution og prisstrategi bedst, får momentum. Nogle konkrete taktikker der viste effekt i 2025 spænder fra flerkanalsdistribution, bundtede teleselskabstilbud, buy‑now‑pay‑later‑løsninger, til målrettede marketingkampagner for nøglemodeller.
Teknologisk innovation spiller også en rolle: forbedringer i billedsensorer, batteriteknologi, ladehastighed, skærmteknologi og AI‑drevet softwareoplevelse kan retfærdiggøre kortere opgraderingscyklusser for forbrugerne. Men innovation alene sikrer ikke salg—den skal kobles med prispunkter og relevans for målgruppen.
Økonomiske konsekvenser og marginpres
Markedsvækst udenfor premiumsegmentet er moderat. For de spillere, der kæmper for volumen gennem prisnedsættelser og kampagner, reduceres fremtidigt marginrum. Det er især tydeligt i segmenter hvor profitmarginerne pr. enhed er lave: langvarige prisfald udvander overskuddet. Derfor går flere producenter efter en dual strategi: bevare volumen gennem billigere modeller samtidig med lancere premium‑serier med højere margin.
Er der tegn på konsolidering?
Konsolidering kan forekomme, men i 2025 var markedet stadig præget af mange konkurrenter, især i mellem‑ og lavprissegmenterne. Firmaer med stærk lokal distribution eller klare differentieringspunkter er dog bedst rustet til at overleve pristrykket. Mulige opkøb eller strategiske alliancer vil typisk fokusere på teknologi (fx kamera‑IP), distribution eller adgang til nye markeder.
Tekniske tendenser og brugeradfærd
Ud over rene salgstal påvirker tekniske tendenser brugeradfærd og opgraderingsvalg. AI‑funktioner, billedbehandling, batteristyring og integration med ekosystemer (smarte ure, tablets, wearables) driver loyalitet og opgraderinger. For eksempel øger en stærk softwareplatform sandsynligheden for, at brugere bliver i et brands økosystem.
Derudover ses der en stigende interesse for bæredygtighed og genbrug: længere software‑support og reparationsmuligheder bliver vægtet højere i købsbeslutninger, især i Europa. Dette kan påvirke, hvor ofte brugerne vælger at opgradere, men kan samtidig øge præferencer for mærker med godt ry for support.
Hvad betyder tallene for forbrugeren og branchen?
For forbrugeren betyder det tættere konkurrence ofte bedre tilbud og mere differentiering i produkter. For branchen betyder det, at de hurtigst reagerende virksomheder — dem der justerer pris, markedsføring og produktmix målrettet efter regionale forhold — vil score flest gevinster i næste periode.
Konklusion: Apple holder en hårfin global føring, Samsung følger tæt, og Honor er væksthistorien man skal holde øje med.
Forvent at næste år i højere grad bliver præget af produktritme, lanceringstiming og regionale taktikker fremfor vild enheds‑vækst. Den aktør, der hurtigst formår at finjustere sit tilbud—kombinere hardware, pris og lokale incitamenter—kan igen definere toppen af leaderboardet.
Perspektiver og prognoser
Fremadrettet er der flere mulige scenarier:
- Stabilisering: Markedet stabiliserer sig omkring 1,2–1,3 milliarder enheder årligt, drevet af udskiftning i modne markeder og volumen i vækstmarkeder.
- Premiumvækst: Premium‑segmentet vokser relativt hurtigere, hvilket forbedrer branchens gennemsnitlige marginer, hvis producenter kan fastholde prisopfattelsen.
- Regionaliseret vækst: Forskelle mellem regioner øges. Nogle markeder kan opleve midlertidige boosts via subsidier eller opgraderingscyklusser, mens andre flader ud.
Teknologisk udvikling (fx AI, foldbare skærme, batteriforbedringer) og økonomiske forhold (inflation, købekraft) vil afgøre, hvilken vej markedet tager. Producenter bør fokusere på langsigtede relationer, softwareoplevelse og økonomisk robusthed i deres forsyningskæder.
Handlingspunkter for producenter
- Forbedr softwareøkosystemet for at øge brugerloyalitet.
- Investér i regionale salgs‑ og distributionsstrategier fremfor en‑size‑fits‑all.
- Diversificér produktporteføljen for at beskytte marginer i lavprissegmenter.
- Sikre fleksible forsyningskæder og adgang til kritiske komponenter.
Handlingspunkter for forbrugere
- Sammenlign totaløkonomien: pris, softwareopdateringer og genbrugsværdi.
- Overvej længden af software‑support ved køb af premium‑modeller.
- Vær opmærksom på teleselskabs‑ og detailtilbud, men evaluer også langsigtede omkostninger.
Afsluttende bemærkninger
Det globale smartphone‑marked i 2025 er en fortælling om tæt konkurrence mellem de største spillere, samtidig med at midterfeltet omformer landskabet. Mens Apple og Samsung kæmper om førstepladsen, erstatter og udfordrer mærker som Honor og Xiaomi traditionelle magtfaktorer. Regionen Kina mindede os om, hvor hurtigt lokale betingelser kan ændre billedet, og at strategiespillet fremover i høj grad handler om regional tilpasning, produktkvalitet og evnen til at kombinere tilbud på tværs af kanaler.
For både investorer, branchefolk og forbrugere er opmærksomhed på produktcyklus, prisdynamik og regionale incitamenter afgørende for at forstå, hvem der vinder næste kapitel i smartphone‑kapløbet.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er tallene helt rigtige? Kina subsidier kan jo forvride alt... Lyder næsten for tæt, hvem tjekker rapporterne?
wow det var tæt! Apple 240,6 mio vs Samsung 239,1 mio, tænkte slet ikke Honor ville skyde frem sådan, spændende og lidt nervøst for priskrig