

Kinas smartphonemarked går ind i et omskifteligt 2025, hvor de samlede forsendelser forventes at falde en smule — selvom konkurrencen intensiveres, og komponentpriserne stiger. Midt i denne turbulens er der ét mærke, der stille og roligt tager terræn: Xiaomi. Nye prognoser fra Counterpoint Research antyder, at virksomheden (sammen med Redmi-serien) kan være en af de få store vindere i et år præget af omrokeringer i toppen og pres på budgettelefoner.
En tæt kamp, og Huawei ser ud til at genvinde førertrøjen
Efter flere år med usikkerhed forventes Huawei at indtage 1.-pladsen i Kina for hele året 2025. Counterpoints prognose placerer Huawei på en estimeret 16,9% markedsandel, svarende til omtrent 1,7% vækst år-til-år. Det kan lyde beskedent, men i et marked med aftagende vækst kan selv små gevinster være et tydeligt signal på momentum — særligt når konkurrenter ventes at tabe terræn.
Hvorfor Huawei står stærkt
Huawei har arbejdet målrettet på at styrke sit produktmix og sin distributionskæde efter en periode med politisk og teknologisk modvind. Styrkerne inkluderer investeringer i lokal komponentforsyning, en stærk position inden for 5G-udstyr og fokus på premium- og mellemklasse-segmenterne. Desuden har Huawei bevaret et stort servicenetværk i Kina, hvilket understøtter kundeloyalitet og eftermarkedstjenester (service, opdateringer og tilbehør), som alt sammen bidrager til stabil efterspørgsel.
Markedsdynamik og taktiske fordele
Det afgørende i den forestående magtkamp er ikke kun produktkvalitet, men også evnen til at fastholde priser, styre forsyningskæder og opretholde marketing- og distributionsindsatsen. Huawei ser ud til at have et forspring i flere af disse parametre, især hvis de kan sikre komponenttilgængelighed til konkurrencedygtige priser. Enkelte konkurrenter kan blive presset af stigende omkostninger og svagere salg i mellemsegmentet, hvilket åbner en chance for Huawei til at konsolidere sin position.
Xiaomis jævne klatring mens konkurrenter glider
Selvom fokus ofte ligger på den, der når topplaceringen, er Xiaomis historie i 2025 mere nuanceret — og muligvis mere bemærkelsesværdig. Counterpoint forventer, at Xiaomis andel af forsendelser stiger fra 15,0% i 2024 til 15,7% i 2025, en fremgang på +4,3%.
Hvad forklarer Xiaomis vækst?
Væksten kan tilskrives flere faktorer. For det første har Xiaomi et bredt produktudbud, der spænder fra entry-level til premium-telefoner, hvilket giver fleksibilitet i et marked, hvor forbrugere enten opgraderer eller træffer mere prisfølsomme valg. For det andet er Xiaomis økosystem af wearables, smart home-produkter og tilbehør med til at skabe en "stickiness" — kunder, som allerede bruger Xiaomi-produkter, er mere tilbøjelige til at vælge en ny Xiaomi-telefon for at bevare kompatibilitet og brugervenlighed.
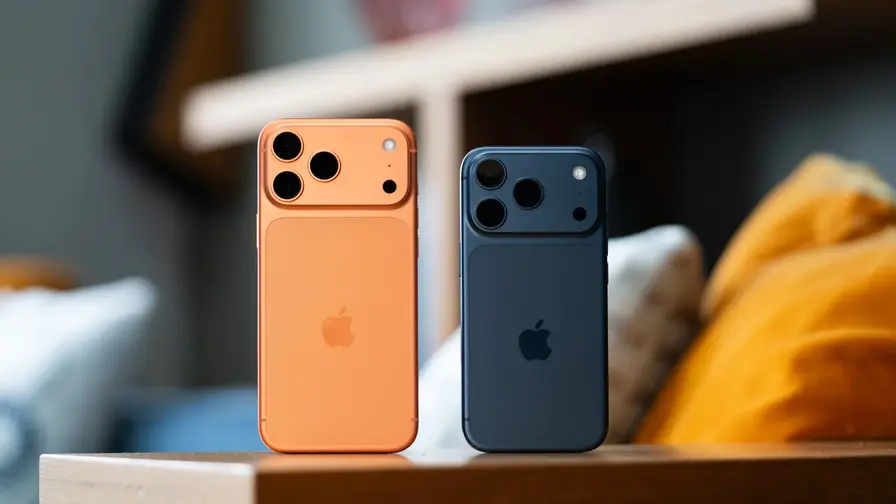
Derudover har Xiaomi investeret i både online- og offline-distribution og løbende optimeret markedsføringsindsatsen for at nå såvel unge prismedvetne købere som brugere, der ønsker bedre værdi i mellemklassen. Kombineret med strategiske prisjusteringer og hyppige produktopdateringer gør dette Xiaomi robust i et mere udfordrende marked.
Konkurrenternes svækkelse
Det, der får Xiaomis fremgang til at skille sig ud, er samtidig prognoserne for flere af de traditionelle rivaler. vivo forventes at falde med -6,7%, mens Honor kan få et endnu større fald på -12,6%. Disse markante tilbagegange indikerer, at visse brands kan miste grebet i mellem- og entry-segmenterne, enten på grund af mindre konkurrencedygtige produktlanceringer, svagere marginstyring eller distributionsproblemer.
Når rivaler glider, kan Xiaomi udvide sin markedsandel relativt nemmere end i et scenarie, hvor alle bevæger sig i samme retning. Det er en typisk konsolideringsbevægelse i markeder med begrænset vækst: stærke, velpositionerede spillere tager andele fra svagere konkurrenter.
Apples Q4-spring kan afhænge af iPhone 17
Apple forventes muligvis ikke at lede det kinesiske marked for hele året, men virksomheden sigter efter at dominere den vigtigste salgsperiode: fjerde kvartal. Counterpoint estimerer, at Apple kan nå 21,8% markedsandel i Q4 2025, drevet i høj grad af efterspørgslen efter iPhone 17-serien.
Betydningen af sæson og produktcyklus
Apple har traditionelt været i stand til at levere betydelige kvartalsvise udsving i markedsandel takket være lanceringen af nye iPhone-modeller i efteråret og stærke kampagner i forbindelse med feriesalg. Det betyder, at selv uden at vinde hele årets topplacering, kan Apple alligevel opnå betydelig indflydelse i Q4 gennem stærke produktlanceringer og loyal kundebase.
Hvor meget kan "iPhone Air" bidrage?
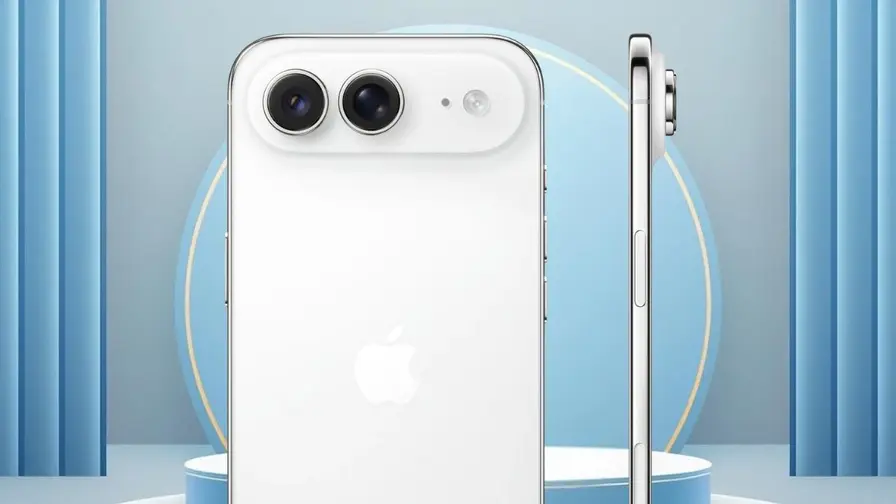
Ikke alle rygter indikerer blockbustere. Analytikere vurderer, at den omtalte "iPhone Air" muligvis bidrager med under 10% af Apples samlede salg — hvilket betyder, at Applevæksten i kvartalet sandsynligvis afhænger mest af hovedserien i iPhone 17, snarere end af en helt ny produktkategori, der ændrer markedet dramatisk.
Forbrugernes reaktion på de nye iPhone-modeller, kombineret med prissætning, tilgængelighed og opgraderingsincitamenter (fx trade-in-programmer), vil afgøre, hvor markant Apples Q4-spring bliver. I et marked med stigende komponentpriser og pressede marginer er muligheder for at fastholde efterspørgsel gennem brandstyrke og services endnu vigtigere.
Hvorfor billige telefoner kan blive dyrere i 2025
De dårlige nyheder for prisbevidste købere opstår langt opstrøms i forsyningskæden. Counterpoint advarer om, at DRAM-hukommelsespriser potentielt kan stige med 40–50% i Q1 2025, efterfulgt af yderligere omkring ~20% i Q2. DRAM er en central komponent i smartphones, og pludselige prisstigninger kan hurtigt presse marginerne — især i entry-level-telefoner, hvor profitmarginerne i forvejen er små.
Konsekvenser for producenter og forbrugere
Hvis disse hukommelsesprisstigninger materialiserer sig, har producenter flere håndtag til at reagere, men alle har negative implikationer for forbrugerne:
- Færre ultra-billige modeller (nogle lavmargin-linjer kan blive forsinket eller droppet)
- Højere priser for budget- og mellemklasse-telefoner
- Mere aggressiv omkostningsreduktion på specifikationer som lagringsniveauer, kameraer eller inkluderet tilbehør
Det kan direkte påvirke mærker, der er kendt for værdi, potentielt herunder entry-level Redmi- og POCO-agtige enheder. Når marginerne strammes, må producenter vælge mellem at sænke profit eller reducere komponentkvalitet og -mængde. For forbrugeren betyder det, at det bliver vanskeligere at finde en "bedst billige telefon" med et stærkt specifikationssæt uden kompromiser.
Strategier for at imødegå prisstigninger
Producenter vil sandsynligvis anvende flere taktikker for at beskytte marginerne og bevare markedsandele. Det kan inkludere:
- Forbedret forhandlekraft med hukommelsesleverandører gennem volumenkontrakter
- Skift i komponentmix, fx brug af alternative DRAM-leverandører eller optimering af software for at reducere hukommelsesbehovet
- Øget fokus på eftermarkedstjenester og abonnementsløsninger, der kan supplere hardwareindtægter
- Flere lanceringer i mellemklasse-segmentet, hvor marginerne traditionelt er højere end i entry-level
Forbrugere, detailhandlere og distributører bør følge DRAM-markedet tæt, da prisudsving hurtigt kan ændre tilgængelighed og salgspriser i de mest prisfølsomme segmenter.
Langsigtede implikationer for konkurrence og innovation
Markedskonsolidering og differentiering
I et scenarie med lav eller negativ vækst vil markedsstrukturen ofte bevæge sig i retning af konsolidering: stærkere, kapitalstærke spillere udvider deres andel, mens mindre profitmargin-aktører kan blive presset ud eller købt op. Xiaomi, med sin brede portefølje og økosystemstrategi, er godt positioneret til at drage fordel af sådan konsolidering, mens spillere, der er afhængige af et enkelt segment, risikerer større udsving.
Innovation under omkostningspres
Stigende komponentpriser kan midlertidigt bremse nogle former for hardwareinnovation i de lavere prislag, fordi producenter prioriterer prisjustering frem for avancerede sensorer eller dyrere skærmteknologi. Samtidig kan det stimulere innovation i softwareoptimering, AI-baseret billedbehandling og energieffektivitet, som er måder at differentiere produkter uden nødvendigvis at øge hardwareomkostningerne markant.
Konklusion: Hvem vinder i 2025?
2025 tegner til at blive et år med små, men strategisk betydningsfulde forskydninger i Kinas smartphone-marked. Huawei ser ud til at være i position til at genvinde førstepladsen takket være stabil efterspørgsel og styrket forsyningsstyring. Xiaomi fremstår som en stille vinder, der udvider sin andel gennem et bredt produktudbud og et tæt økosystem, mens rivaler som vivo og Honor kan opleve markante tilbagegange.
Apple kan levere et markant Q4-spring, især hvis iPhone 17 præsterer som forventet, men en mindre model som iPhone Air forventes kun at bidrage begrænset til det samlede salg. Og endelig kan stigende DRAM-priser ændre spillet for budgetsegmentet — færre superbillige modeller og højere priser kan være konsekvensen, hvilket vil favorisere brands, der kan optimere både omkostninger og kundeloyalitet.
I et marked, som i stigende grad belønner supply chain-styrke, økosystemkompatibilitet og prisfleksibilitet, er det sandsynligt, at virksomheder med stærke operationelle kompetencer og klar differentiering vil stå tilbage som de langsigtede vindere.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er det her realistisk? DRAM +40-50% i Q1 lyder helt vildt. Hæve priser eller skære specs — hvad vælger de? jeg tvivler lidt, men interessant
wow, Xiaomi sniger sig frem uden alt for meget larm... Huawei tilbage som nr 1? spændende, og DRAM-priserne gør mig nervøs for billige telefoner