

Apple afslutter feriekvartalet med markant vækst
Køer i feriesæsonen og udsolgte udstillinger fortæller historien bedre end noget regneark. Apple lukkede sit regnskabs Q1, feriekvartalet der sluttede den 27. december 2025, med 143,8 milliarder dollars i indtægter — en stigning på 16% i forhold til året før.
Profittallet læses som en underoverskrift: lige over 42 milliarder dollars i nettoresultat. Kort sætning. Stor effekt. Men den egentlige takt kom fra iPhone. iPhone-omsætningen nåede et rekordhøjt niveau på 85,3 milliarder dollars, drevet af intens efterspørgsel efter iPhone 17 efter dens lancering i september.
Hvor mange enheder taler vi om? Apple anslår nu omtrent 2,5 milliarder aktive enheder globalt. Den installerede base er blevet virksomhedens hemmelige ingrediens, der driver gentagne køb og — væsentligt — abonnementsindtægter.

Services, længe den stabile hånd bag hardwarecyklusserne, leverede deres bedste kvartal nogensinde med 30 milliarder dollars, en stigning på cirka 14% år-til-år. Samtidig var hardwarebilledet blandet: wearables, hjem og tilbehør faldt til 11,49 milliarder dollars, ned 2%; Mac-omsætningen blødte til 8,39 milliarder dollars, et fald på cirka 6%; og iPad steg beskedent til 8,5 milliarder dollars, en stigning på 6%.
iPhone sætter stadig tempoet, mens services holder bandet i gang mellem lanceringerne.
Tallene fortæller én historie, men markedet vil følge nøje med i, hvor Apple driver denne momentum hen næste gang. Vil services fortsætte med at udvide marginerne? Kan Mac og wearables rejse sig igen? For nu indprægede feriekvartalet en enkel sandhed: nye enhedslanceringer flytter stadig nålen — og en enorm installeret base får disse bevægelser til at give genlyd på tværs af forretningen.
Detaljeret opdeling af indtægtskilder
For at forstå Apples resultat mere nuanceret er det nyttigt at se på, hvordan indtægterne fordeler sig på kerneområder: iPhone, Services, Mac, iPad og wearables/hjem/tilbehør. iPhone-omsætningen udgør en dominerende andel af totalen og forklarer en stor del af væksten i kvartalet. Services-segmentet, som omfatter App Store, Apple Music, iCloud, Apple TV+, Apple Care og andre abonnementsprodukter, leverede en stabil og højt profitabel vækst, som forbedrer Apples samlede bruttomargin.
iPhone: drivkraften bag væksten
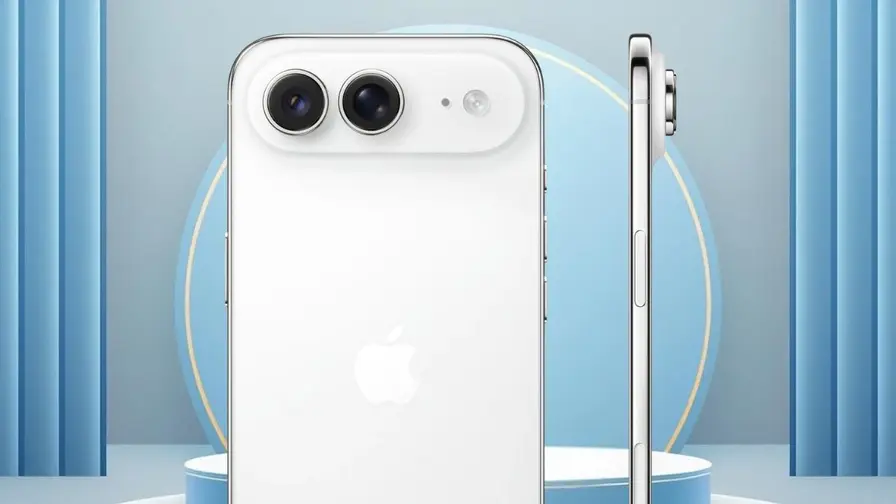
iPhone 17s succes i løbet af efterspørgselsperioden er central. Konkret har den nye model kombineret hardware-forbedringer (kamera, processorkraft og batterilevetid) med software- og økosystemfordele, som gør opgraderingscyklussen mere attraktiv for eksisterende brugere. Dette er især tydeligt i markeder med høj gennemsnitspris pr. enhed (ASP), hvor premium-modeller trækker gennemsnitspriserne op.
Den store installerede base på cirka 2,5 milliarder aktive enheder skaber et selvforstærkende system: jo flere aktive enheder, desto større base for app-køb, abonnementer og efterfølgende hardwareopgraderinger. Dette er vigtigt for investorer, da det understøtter både toplinjevækst og langtidsholdbar indtægt fra services.
Services: højmarginmotoren
Services fortsætter med at være et nøgleområde for Apples indtjeningskvalitet. Med 30 milliarder dollars i kvartalet markerer segmentet en robust vækst, drevet af abonnementsaccelerationen i App Store, streaming, cloud-lagring og supportydelser. Services har højere marginer end hardware og er mindre udsat for cykliske leverandør- og forsyningsmæssige udsving, hvilket gør det til et strategisk fokusområde for Apple.
Hardware: blandet billede
Hardwarekategorierne viste forskellig dynamik: Mac og wearables kom under pres, mens iPad klarede sig bedre. Mac-efterspørgslen er ofte korreleret med opdateringscyklusser i virksomheders IT-budgetter og kreative professioner. Wearables og tilbehør kan være mere følsomme over for prisfølsomhed og mode, men de spiller også en rolle i at holde brugerne forbundet til økosystemet.
Markedstendenser og strategiske implikationer
Apple opererer i en konkurrencepræget branche, hvor produktinnovation, tjenester og en stærk installeret base er afgørende. Her er nogle af de vigtigste tendenser og implikationer fra kvartalsrapporten:
- Abonnementsmonetarisering: Fortsat vækst i abonnementsindtægter er kritisk for at øge langsigtede marginer og stabilitet i omsætningen.
- Produktcyklusser: Nye iPhone-lanceringer har stadig en betydelig indflydelse på kortsigtet omsætning — timing og differentiering af produkter er afgørende.
- Global installeret base: En stor base af aktive enheder giver netværkseffekter for apps, tjenester og tredjepartsudviklere.
- Diversificering: Vækst i services mindsker Apples afhængighed af hardware-salg i svingende kvartaler.
Abonnementsøkonomi og loyalitet
En af Apples stærkeste langsigtede aktiver er evnen til at forvandle hardwarebrugere til abonnenter. Når en bruger køber en iPhone eller en iPad, er der en høj sandsynlighed for, at vedkommende tilmelder sig iCloud, Apple Music eller køber apps gennem App Store. Dette skaber en gentagen, forudsigelig indtægtskilde og øger livstidsværdien (LTV) af hver kunde. Fra et økonomisk perspektiv betyder dette, at selvom hardwaremarginer kan svinge, forbliver den samlede profitabilitet robust, takket være services' bidrag til overskuddet.
Økosystemeffekter: hvorfor den installerede base betyder noget
Den rapporterede størrelse på den installerede base — omkring 2,5 milliarder aktive enheder — er mere end et marketingtal. Den skaber konkrete fordele:
- Større trafik og omsætning i App Store, hvilket tiltrækker udviklere og forbedrer udvalget af apps.
- Højere penetration af betalte abonnementer og in-app køb, som direkte øger services-omsætningen.
- Netværkseffekter i hardware: venner og familie, der bruger samme platform, gør det lettere at anbefale Apple-produkter.
Tekniske og økonomiske perspektiver
For analytikere og fagfolk er flere tekniske og økonomiske parametre særligt relevante i denne kontekst:
Bruttomargin og segmentmarginer
Services bidrager med højere bruttomarginer end hardware, hvilket løfter Apples samlede marginstruktur. Når andelen af services-omsætningen stiger, vil Apples operationelle margin sandsynligvis forbedres. Det er derfor vigtigt at følge ændringer i segmentfordelingen — en stigning i services-andelen er et kvalitetssignal for virksomhedens indtjening.
Penetration og ASP (gennemsnitlig salgspris)
Gennemsnitlig salgspris pr. enhed (ASP) for iPhone påvirker direkte indtægterne. Premium-modeller som iPhone 17 Pro kan hæve ASP, mens volumen i mellemprisklasser bestemmer enhedsmængden. Strategisk prissætning og modellinjeopdeling er derfor centrale værktøjer for Apple for at balancere volumen med margin.
Valuta og geopolitisk risiko
Apples globale forretning udsættes for valutakursudsving og geopolitisk usikkerhed, som kan påvirke salgspriser og marginer. Virksomheden bruger ofte prisjusteringer og lokale promotions for at kompensere for valutaeffekter, men disse mekanismer kan begrænse væksten i visse regioner på kort sigt.
Analyse: Hvad betyder resultaterne for investorer og partnere?
For investorer indikerer resultatet en sund kombination af volumen (iPhone) og kvalitet (services). Her er nogle handlingsorienterede pointer:
- Langsigtet værdi: En stigende andel af servicesømsætningen forbedrer den langsigtede indtjeningsstabilitet.
- Risikoovervejelse: Afhængighed af nye iPhone-lanceringer kan skabe kvartalsvise udsving; diversificering mod services er en buffer.
- Udviklerøkosystem: Tredjepartsudviklere bør fokusere på abonnements- og serviceintegration for at drage fordel af den store installerede base.
Muligheder for partnere og udviklere
Udviklere og hardwarepartnere står over for konkrete muligheder i et økosystem præget af stærk brugerengagement:
- Integration med Apple-tjenester (f.eks. sign-in med Apple, in-app-abonnementer) kan øge omsætningen og brugerfastholdelsen.
- Optimering til de nyeste iPhone-modeller sikrer bedre performance og brugeroplevelse, hvilket kan øge ratings og konverteringer.
- Udnyttelse af Apple-platformens betalings- og distributionskanaler kan accelerere markedsadgang i mange lande.
Fremadrettet udsigt og scenarier
Markedets fokus vil nu være rettet mod flere spørgsmål, som bestemmer Apples kort- og mellemlangsigtede udvikling:
- Kan services fortsætte med at vokse hurtigere end hardware, og hvordan påvirker det marginerne?
- Vil Mac og wearables genfinde vækst gennem produktfornyelse eller nye pris- og distributionsstrategier?
- Hvordan navigerer Apple i et marked med både økonomisk usikkerhed og konkurrence fra andre økosystemer?
Hvis Apple formår at opretholde en stærk opgraderingscyklus for iPhone samtidig med en accelereret services-vækst, vil virksomheden styrke både top- og bundlinje. Omvendt kan svagere efterspørgsel i nogle hardwaresegmenter presse kvartalsvise resultater, selvom den langsigtede services-udvikling kan afbøde disse effekter.
Scenarier for vækst
Vi kan skitsere tre plausible scenarier:
- Base-case: Stabil iPhone-salg med fortsatte, to-cifrede services-vækstrater, hvilket resulterer i moderate marginforbedringer.
- Bull-case: Stærkere end forventet opgraderingstempo og stærk adoption af nye services, fører til markant forbedrede marginer og hurtigere omsætningsvækst.
- Bear-case: Afmatning i hardwareefterspørgslen eller langsommere services-adoption kan føre til flad omsætning og pres på aktiekursen.
Konklusion og nøgletakeaways
Feriekvartalets resultater understreger et par klare pointer: Nye enhedslanceringer — særligt iPhone 17 — kan skabe betydelig kortsigtet omsætning, men det er Apples evne til at konvertere denne brugerbase til betalende abonnenter, der forbedrer langsigtet indtjening og værdi. Med omkring 2,5 milliarder aktive enheder har Apple en massiv platform, som gør det muligt at kapitalisere på både hardwareopgraderinger og servicesmonetarisering.
For investorer, udviklere og partnere handler næste fase om at følge tjenestevæksten, produktopdateringer og regionale markedsdynamikker nøje. Kombinationen af et stærkt økosystem, højmarginale services og stadig relevante hardwarelanceringer fortsætter med at definere Apples konkurrencefordel i teknologi- og forbrugermarkedet.
Bemærk: De nævnte tal er baseret på selskabets kvartalsrapport og offentlige udmeldinger per Q1 2026; faktiske fremtidige resultater afhænger af markedsforhold, produktcyklusser og eksterne økonomiske faktorer.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er det her virkelig bæredygtigt? 143,8 mia og 42 mia profit lyder fedt men hvad hvis opgraderingsbølgen stopper.. valuta og Kina kan sabotage, right?
Hold da op, 2,5 mia aktive enheder og iPhone 85,3 mia — vildt! Services er klart guldkalven, men håber Mac og wearables rejser sig igen, ellers kan det blive ujævnt. spændt