

Introduktion
Alle forberedte sig på et omslag. Det, der kom, var et indsnævret slagfelt: velkendte mærker trækker længere fra, mens resten kæmper om resterne.
I følge Omdia blev der leveret omkring 134,2 millioner smartphones i Europa i 2025 — et fald på blot 1% i forhold til året før. Ikke dramatisk, men sigende. Forbrugerne er forsigtige, pengepungene er strammere, og regulatoriske ændringer som obligatoriske USB-C-porte og skærpede eco-design-regler skubber købsadfærden i retning af færre, men mere gennemovervejede køb.
To aktører dominerede markedet. Samsung og Apple stod tilsammen for omkring 62% af alle forsendelser i regionen. Samsung beholdt førstepladsen med cirka 46,6 millioner enheder og nåede en andel på 35%, en lille stigning fra 34% året før. Væksten var beskeden — omtrent to hundrede tusinde flere telefoner — men der var en klar genopretning mod slutningen af året. Aggressiv prisfastsættelse på Galaxy A16 og stærk efterspørgsel efter Galaxy A56 hjalp med at stabilisere volumen, og A56 sluttede efter sigende året som Europas mest solgte telefon.

Apple var dog historien om momentummet. Virksomheden solgte 36,9 millioner iPhones i Europa, en stigning på 6% år-til-år, og nåede en rekordstor andel på 27%. iPhone 16-serien holdt opgraderingscyklusen i gang, og iPhone 16 Pro Max sammen med tidlig interesse for iPhone 17 Pro Max bar high-end-segmentet.
Xiaomi forblev på tredjepladsen med cirka 21,8 millioner forsendelser og en markedsandel på 16%, selvom volumen faldt en smule. Motorola leverede omkring 7,7 millioner enheder (cirka 6% andel), et fald på omtrent 5% i forhold til året før. Honor brød ind i top fem med omkring 3,8 millioner enheder og en 3% andel, og viste betydelig fremdrift hen mod årets afslutning.

Markedet deler sig langs prislinjer. Premium-enheder drev væksten, mens budgettelefoner var pressede. Samsung satsede på mellemkategoriens værdi, mens Apple fokuserede på premium-opgraderinger. Resultatet: Begge øgede deres føring, mens mid- og lavprisbrands kæmpede for relevans.
Apples rekordstore 27% andel viser, at efterspørgslen efter premium stadig styrer opgraderingscyklussen i Europa.
Europa stod for omkring 10,8% af de globale smartphone-forsendelser i 2025 — ikke det største marked, men et marked, som ofte peger mod bredere tendenser. Hvad sker der, når priskrige kolliderer med strammere regler og skiftende forbrugerprioriteter? Hold øje med, hvordan telefonproducenterne tilpasser sig, for næste år vil vise, om denne konsolidering er midlertidig eller den nye normal.
Markedsoversigt og nøglefaktorer
Det europæiske smartphone-marked er i en fase, hvor flere kræfter interagerer: makroøkonomisk forsigtighed, teknologisk modenhed i high-end-segmentet, og regulatoriske krav, der ændrer produktdesign og efterspørgsel. Disse faktorer har sammenflettet sig i 2025 og manifesterer sig i en langsom vækst, hvor markedsandele i stigende grad koncentreres blandt få stærke aktører.
Økonomiske forhold og forbrugeradfærd
Lav vækst i BNP, inflationspres og højere leveomkostninger gør, at forbrugerne prioriterer. I praksis betyder det færre impulskøb og flere overvejede opgraderinger — især når mobilproducenter tilbyder attraktive trade-in-ordninger eller differentierede betalingsmodeller. Finansieringsmuligheder gennem operatører og detailkæder påvirker også, hvilke segmenter der bevæger sig bedst.
Reguleringernes rolle
Indførelsen af obligatoriske USB-C-porte på alle smartphones i EU har forenklet tilbehørslands-, men har også løftet krav til produktdesign. Samtidige eco-design-regler presser producenter til at forbedre reparerbarhed, materialevalg og energieffektivitet. Disse krav øger udviklingsomkostningerne, men kan også favorisere etablerede mærker, der har større ressourcer til at implementere ændringer hurtigt.
Topleverandører og deres strategier
De to dominerende spillere i Europa — Samsung og Apple — udgør tilsammen omkring 62% af markedet. Deres forskelle i prispositionering, produktlinjer og kanalstrategier forklarer meget af markedets dynamik.
Samsung: volumen gennem bred portefølje
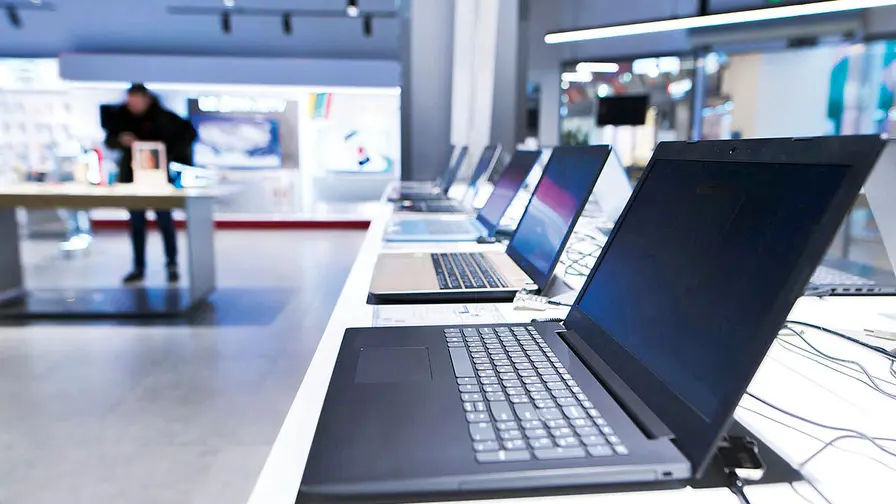
Samsung fastholder topplaceringen ved at tilbyde en bred produktportefølje, fra budget til premium. I 2025 var Galaxy A-serien, især A16 og A56, vigtige volumendrivere takket være konkurrencepræget prisfastsættelse og stærk distribution gennem både detailhandlen og operatørpartnere. Samsung benytter ofte taktiske prissænkninger og kampagner i vigtige salgsperioder for at stabilisere markedsandele.
Produktdifferentiering og software
Selvom hardware i mellemklassen er blevet mere homogen, forsøger Samsung at differentiere via softwarefunktioner, kameraoptimering og services som Samsung Pay og udvidede garanti- eller trade-in-programmer. Serviceøkosystemet hjælper med at fastholde kunderne og øger livstidsværdien (LTV) for enheden.
Apple: premium-momentum og kontrol over økosystemet
Apple oplevede momentum med 36,9 millioner solgte iPhones i Europa, en stigning på 6% og en rekordstor 27% markedsandel. Strategien bygger på at kombinere premium-prissætning, hyppige opgraderingsincitamenter og et stærkt økosystem (iOS, App Store, iCloud, tjenester). iPhone 16-serien holdt opgraderingshastigheden oppe, og fortegnelsen af tidlig interesse for iPhone 17 Pro Max indikerer, at high-end-segmentet stadig er en væsentlig vækstdriver.
Ecosystem og serviceloyalitet
Apples styrke er ikke kun hardware, men det samlede økosystem, der binder brugere til tjenester og accessories. Særligt i Europa, hvor udskiftningscykler kan forlænges, fungerer tjenester som abonnementsløsninger og kontinuerlige softwareopdateringer som stærke incitamenter til at forblive i Apple-universet.
Xiaomi, Motorola og Honor: jagten på relevans
Xiaomi holdt tredjepladsen med 21,8 millioner enheder, men mærkets vækst aftog en smule, delvist på grund af stærkere pres fra både Samsung i mellemklassen og Apple i premium-segmentet. Motorola og Honor viste forskellige strategier: Motorola med fokus på nichepositioner og pris/ydelse, Honor med kraftigere push mod europæiske detailkanaler og værdidrivende kampagner. Honor nåede top fem ved årets udgang og markerede sig som en brand i fremgang.
Prissegmenter og produktlagdeling
Markedet i Europa viser en klar opdeling: premium-segmentet vokser, mens budget- og lav-mellemkategori er presset. Denne todeling skaber muligheder for konsolidering:
- Premium (high-end): Styrket af brand-loyalitet, avancerede kameraer og længere opgraderingscyklusser.
- Mellemkategori: Konkurrenceintensivt med fokus på værdi for pengene — Samsung har haft succes her.
- Budget-lavpris: Mest følsomt over for økonomiske udsving og prispressende konkurrence.
Forbrugernes villighed til at betale for premium-funktioner (bedre kamera, hurtigere chipset, længere softwareopdateringer) forklarer i høj grad Apples forbedrede markedsandel.
Regulatorisk påvirkning og bæredygtighed
EU’s strammere regler påvirker både produktudvikling og supply chain. To områder er særligt væsentlige:
USB-C og standardisering
Obligatorisk USB-C reducerer kompleksiteten for forbrugeren og et fragmenteret tilbehørsmarked. For producenter betyder det redesign af porte og ladeløsninger, men også potentiale for færre returneringer og lavere supportomkostninger over tid.
Eco-design og reparerbarhed
Strengere eco-design-krav presser producenter til øget fokus på materialer, genanvendelighed, og muligheden for nemmere reparation. Dette kan øge fremtidig efterspørgsel efter telefoner med længere levetid og potentiale for et voksende marked for genopbyggede (refurbished) enheder — en relevant faktor i Europa, hvor miljøhensyn i stigende grad vægter i købsbeslutningen.
Salgskanaler, distribution og aftersales
Hvordan telefonerne når slutbrugeren har stor betydning for markedsandele. Følgende kanaler er centrale:
- Operatører: Fortsat stærk i abonnementssalg og bundles, især i lande med høje mobilabonnementsrater.
- Detailkæder: Stordistribution og kampagner ofte afgørende for volumen i mellemklassen.
- Online-kanaler: Direktesalg og e-handelsplatforme tilbyder bedre marginer og fleksible kampagner.
- Refurbished og second-hand: Voksende kanal, særligt i prisfølsomme segmenter.
Aftersales-tjenester — som garantier, reparationer og softwareopdateringer — er også en konkurrencefordel, især for premium-brands, hvor høj kundetilfredshed direkte påvirker genkøb.
Tekniske tendenser og produktudvikling
Teknisk innovation i 2025 har i højere grad handlet om forbedringer fremfor radikale gennembrud. Nogle tendenser værd at bemærke:
- Kameraoptimering gennem software og AI i stedet for kun større sensorer.
- Strømbesparelser og batteristyring for at forbedre effektivitet under EU’s energieffektivitetskrav.
- 5G-udvidelse i flere lande, men med forskellig penetration, hvilket påvirker differentieringen mellem modeller.
- Integration af services (cloud, abonnementer) for at øge brugerlivstidsindkomst.
Leverandørkæden er stadig under pres fra geopolitisk usikkerhed og chipmangel-eftermæle. Producenter med diversificerede sourcing-strategier har bedre mulighed for at opretholde levering og prisstabilitet.
Fremtidsudsigter og strategiske overvejelser
Hvordan markedet udvikler sig i 2026 og fremover afhænger af en række faktorer, herunder makroøkonomisk stabilitet, producenternes evne til at tilpasse sig regulatoriske krav og forbrugernes villighed til at betale for premium-funktioner. Nogle centrale observationer og anbefalinger:
- For producenter: Investér i bæredygtigt design og services, der fastholder kunder længere — det øger marginer og reducerer churn.
- For detailhandlere: Differentieringsmuligheder kommer fra service-tilbud, trade-in-programmer og fleksible betalingsløsninger.
- For investorer: Konsolidering blandt topaktører kan skabe stabilitet i profitmarginer, men åbner også for opportunistiske køb i det pressede lavprissegment.
Samlet set vil 2026 sandsynligvis afsløre, om 2025’s konsolidering er en varig strukturændring eller blot en midlertidig tilpasning til særlige omstændigheder. Hold øje med nøgleindikatorer som unit-volumen, gennemsnitlig salgspris (ASP), og effekten af nye regulatoriske krav.
Konklusion
2025 viste, at Europas smartphone-marked bevæger sig mod koncentration omkring stærke brands. Samsung og Apple udvidede deres føring ved at trække fordel af henholdsvis bred produktportefølje og et stærkt premium-økosystem. Samtidig er der plads til vækst for konkurrenter, der kan tilbyde stærk værdi eller udnytte nichepositioner. Regulatoriske ændringer og ændret forbrugeradfærd vil fortsat forme markedet — og skabe både udfordringer og muligheder for producenter, detailhandlere og andre aktører i økosystemet.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er tallene troværdige? 1% fald lyder som ingenting, men føles det? regningerne stiger, folk sparer. lidt mistænkeligt hvis du spørger mig
Wow, Apple sidder virkelig tungt nu. Samsung holder stand, men hvor skal de små brands gøre af sig? spændende men lidt skræmmende..