

Indledning
Tallene rykkede hurtigt i de sidste måneder af 2025: Samsung har stille og roligt skubbet sig tilbage til toppen af DRAM-markedet. Det var ikke en kortvarig genopblussen. Virksomheden rapporterede 19,1 milliarder dollars i DRAM-omsætning i Q4, nok til at erobre en andel på 36,6 % af det globale marked, ifølge Omdia.
40,6 % vækst kvartal-til-kvartal. Kort sætning. Den stigning gjorde hovedarbejdet. Den bredere industri voksede også — Q4 DRAM-salget nåede 52,47 milliarder dollars, cirka 30 % højere end tredje kvartal. Efterspørgsel og priser bevægede sig begge opad, og vinderne var de producenter, der havde de rigtige produkter på de rigtige markeder.
Markedsoversigt
Hvad er det egentlig, tallene fortæller? DRAM-markedet i denne periode blev karakteriseret af en kombination af øget efterspørgsel inden for datacentre og AI-hukommelse, samtidig med at producenterne udnyttede produktmix og prisdisciplin til at forbedre deres marginer. Q4s 52,47 milliarder dollars i salg indikerer ikke blot volumen, men også en betydelig stigning i gennemsnitspriser (ASP) pr. enhed som følge af, at købere genopbyggede lagre og investerede i hukommelsesmoduler med højere ydelse.
Markedsandele og konkurrence
Samsung tog føringen med 36,6 % markedsandel og 19,1 milliarder dollars i omsætning. SK Hynix lå tæt efter med en andel på 32,9 % og estimerede DRAM-salg på cirka 17,2 milliarder dollars — en solid kvartal-til-kvartal-vækst på 25,2 %. Micron faldt til tredjepladsen med en andel på 22,9 % (ned fra 25,8 % i Q3). Kinas CXMT viste en mindre, men synlig, tilstedeværelse med 4,7 % markedsandel.
Disse andele afspejler ikke kun teknisk kapabilitet, men også geopolitiske forsyningsdynamikker, kapacitetsudvidelser og strategiske valg omkring produktmix — især satsninger på premium-segmenter som HBM og avanceret DDR5.
Hvorfor Samsung genvandt føringen
Så hvad ændrede sig siden Samsung mistede føringen tidligere i 2025? Først og fremmest produktmix. Samsungs salg blev trukket af høj-værdi hukommelse til servere og AI, såsom HBM3E, samt et stærkt udvalg af DDR5-produkter. Disse komponenter opnår premiumpriser i datacentre og til AI-udrulninger. Gennemsnits-salgspriserne for DRAM steg cirka 40 %, efterhånden som købere skyndte sig at fylde lagre op, og cloud- samt AI-workloads accelererede.
Strategiske satsninger
Samsungs comeback var ikke alene et resultat af gunstige markedstrends; det var også konsekvensen af bevidste strategiske satsninger på premium segmenter. Virksomheden fokuserede på:
- High-bandwidth memory (HBM) til AI-acceleration og højeffektive servere (primært HBM3E og forberedelser til HBM4).
- Højkapacitets DDR5 til hyperscale datacentre, hvor både kapacitet og båndbredde per modul er afgørende.
- Lavstrøms-varianten LPDDR5X til mobile og automotive anvendelser, hvor energieffektivitet per watt er essentiel.
Denne kombination af produkter tillod Samsung at fange høje ASP'er og samtidig servicere markedets mest profitable segmenter.
Produktmix og prisudvikling
Produktmix har de seneste kvartaler været en nøglefaktor i margin- og markedsandelsbevægelser. Mens commodity-DDR-tilgange kan konkurrere på volumen, er premium-produkter som HBM3E og avancerede DDR5-moduler blevet afgørende for profitabiliteten.
HBM og AI-hukommelse
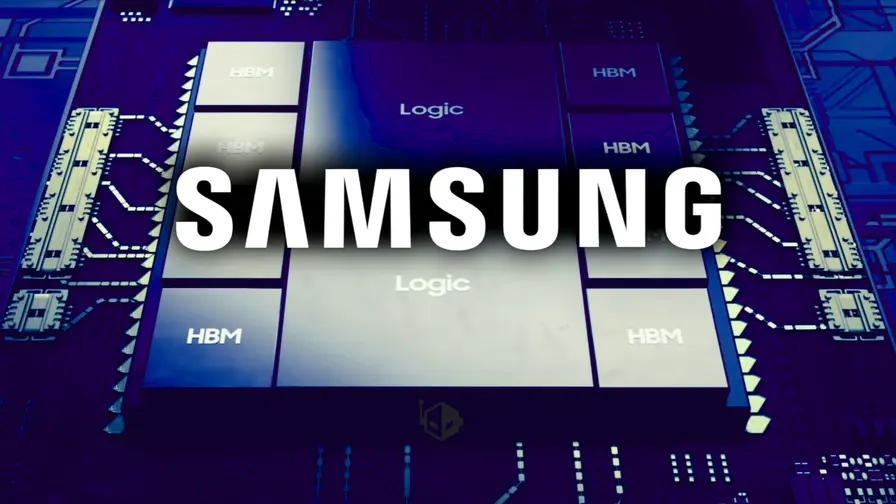
High-bandwidth memory (HBM) er designet til at levere ekstrem båndbredde per watt, hvilket gør det attraktivt for AI-acceleratorer, GPU-baserede trænere og inferenssystemer. HBM3E har i 2025 været en vigtig komponent i AI-infrastruktur, og efterspørgslen efter endnu højere ydeevne (HBM4) forventes at vokse i takt med mere krævende modeller og større træningsarbejdsgange.
DDR5 og kapacitetsruller
DDR5 fortsætter med at være referencearkitekturen for mainstream serverhukommelse, og højkapacitets-udgaver (både single-rank og dual-rank med større chipdensitet) hjælper OEM'er og hyperscalers med at reducere pladser pr. TB og forbedre total cost of ownership (TCO). Samsungs evne til at rulle højkapacitets DDR5 i stor skala gjorde dem i stand til at imødekomme datacentrets efterspørgsel efter både kapacitet og performance.
LPDDR5X og mobile/automotive markeder
For mobile og automotive sektorer er lavt strømforbrug og robust termisk drift kritiske parametre. LPDDR5X leverer forbedret energieffektivitet, hvilket gør det relevant for avancerede smartphones, edge-enheder og fremtidens autonome køretøjer. Samsungs satsning på LPDDR5X understøtter en bredere portefølje, hvilket igen stabiliserer indtægterne, når server- og AI-cyklussen varierer.

Konkurrenternes positioner
Markedets anden- og tredjepladser afspejler stærke, men differentierede strategier:
SK Hynix
SK Hynix holdt tæt efter Samsung med 32,9 % af markedsomsætningen og cirka 17,2 milliarder dollars i DRAM-salg i Q4. SK Hynix har stærke tilbud inden for både HBM- og DDR-segmenterne og arbejder målrettet med at udvide kapacitet, især for at understøtte datacenter- og AI-kunder. En vækst på 25,2 % kvartal-til-kvartal viser, at de også formåede at kapitalisere på opadgående priser og øget efterspørgsel.
Micron
Micron gled til tredjepladsen med 22,9 % markedsandel. Virksomheden har historisk set haft stærke positioner i enterprise- og kontrolmarkedet, men oplevede relativt lavere vækst i dette kvartal sammenlignet med konkurrenterne. Microns fremtidige indtjening vil i høj grad afhænge af deres evne til at udvide avancerede node-produktioner og drive adoption af nye DDR5- og HBM-varianter.
CXMT og kinesiske producenter
CXMT (China Xiangtai Memory Technologies) tegnede sig for 4,7 % af markedet — en mindre men voksende spiller i et marked, hvor geopolitik og forsyningskæde-selvforsyning ofte påvirker købsbeslutninger. Kinesiske producenter forsøger at skaffe hjemlig kapacitet for at reducere afhængighed af vestlige leverandører, hvilket kan ændre dynamikken i regional efterspørgsel og prissætning over tid.
Teknologiske satsninger: HBM4, DDR5-kapacitetsramp og LPDDR5X
Forvent kamp om marginer i nyere arkitekturer: Samsung planlægger allerede at skalere HBM4 og højkapacitets DDR5-linjer samtidigt med, at de presser på for LPDDR5X til mobile og automotive workloads. Disse satsninger er mere end produktinnovation — de er et forsøg på at bevare prisstyring og marginer i premium-segmentet.
HBM4: hvad det betyder
HBM4 repræsenterer næste skridt i høj-båndbredde hukommelse med mål om højere båndbredde, lavere latency og bedre energieffektivitet per gigabyte. Til store AI-workloads og HPC (high-performance computing) kan HBM4 muliggøre større modeller og hurtigere træningstid ved at levere bedre memory throughput til accelerators som GPU'er og TPU'er. Producenter, der hurtigt kan skalere HBM4, vil kunne kræve højere priser og fastsætte branchebenchmark for performance.
DDR5-kapacitetsramp
DDR5 vil fortsætte med at være central i serverarkitekturer, men fremover handler det om kapacitet pr. modul, multi-die packages og chipsæt, der kan håndtere højere hastigheder uden at kompromittere stabilitet. Rampning af højkapacitets DDR5 kræver investering i produktionskapacitet og avanceret pakningsteknologi. De producenter, som formår at levere stor volumen med stabil kvalitet, vil dominere enterprise-lagersystemer.
LPDDR5X i edge og automotive
Edge-enheder og moderne biler kræver hukommelse, der kan køre i strenge termiske og effektmæssige miljøer. LPDDR5X tilbyder forbedringer, der understøtter længere batterilevetid og højere performance i mobile SoC-designs, hvilket gør den relevant både for smartphone-producenter og tier-1 automotive-leverandører, der udvikler ADAS og infotainment-systemer.
Hvordan dette påvirker datacentre og AI-udrulning
Den aktuelle markedsbevægelse betyder flere konkrete ting for operatører af datacentre og AI-infrastruktur:
- Pris- og produktmix betyder, at total cost of ownership (TCO) nu i højere grad bestemmes af memory-arkitektur (HBM vs. DDR) og energy efficiency end udelukkende af bruttokapacitet.
- Hyperscale-udbydere vil fortsætte med at prioritere hukommelse, der maksimerer throughput per watt, hvilket kan fremskynde adoptionen af HBM i træningsklynger.
- Edge-udrulninger vil favorisere LPDDR5X for at balancere præstation og strømforbrug, især i AI-inferens tæt på dataopsamlingen.
For leverandører af AI-hardware betyder det, at valg af hukommelsesarkitektur i designfasen har direkte indflydelse på systemets samlede effektivitet og driftsomkostninger. Dette er en af forklaringerne på, hvorfor premium-hukommelse har formået at øge ASP og levere højere marginer til producenterne.
Risikofaktorer og fremtidige usikkerheder
Selvom Samsung genvandt kronen i Q4, er der flere risikofaktorer, der kan ændre billedet hurtigt:
- Efterspørgselsvolatilitet: AI- og cloud-workloads kan variere afhængigt af investmentsykluser hos hyperscalers og store enterprise-kunder.
- Kapacitetsudbygning: Nye fabrikker og kapacitetsudvidelser hos konkurrenter kan ændre pris- og forsyningsdynamikken.
- Geopolitisk indflydelse: Handelsrestriktioner, eksportkontroller og lokaliseringskrav kan ændre, hvem der kan sælge til hvilke markeder, og til hvilke priser.
- Teknologisk skift: Hurtigere end forventet adoption af nye hukommelsesarkitekturer (fx HBM4) kan favorisere de producenter, der først skalerer i volumen.
Dessuten kan forbedringer i software og arkitektur (f.eks. memory-compression, model-parallel strategier) reducere eller ændre efterspørgslen efter visse typer hukommelse. Derfor er det vigtigt, at producenter både investerer i NPI (new product introduction) og i fleksibel kapacitetsstyring.
Hvad industrien bør holde øje med
For brancheobservatører og beslutningstagere er der flere klare indikatorer, der signalerer hvem der er på forkant i AI-æraen:
- HBM4-udrulningstempo: Tidlige volumenskift til HBM4 vil vise, hvem der bygger til fremtidens AI-træning.
- DDR5-kapacitet og prisudvikling: Hastigheden for højkapacitets DDR5-ramp vil indikere server-markedets retning.
- LPDDR5X-adoption: Udbredelse i mobile og automotive segmenter fortæller, hvem der dominerer edge- og infotainment-hukommelse.
- ASP-udvikling: Vedvarende stigning i gennemsnitspriser uden tilsvarende volumenfald viser bedre prisdisciplin og værdibaseret salg.
Konklusion
Tilbage til kernen: DRAM-markedet er igen en historie om premium-produkter og platformefterspørgsel snarere end udelukkende rå pris-kapløb. Samsung genvandt kronen i Q4, men kronen vil sidde usikkert, hvis efterspørgslen skifter eller nye konkurrenter hurtigt skalerer op. Forudsigelser bør fokusere på teknologisk adoption (HBM4, DDR5-kapaciteter, LPDDR5X) og kapacitetsstyring hos de store spillere.
Hold øje med HBM4, DDR5-kapacitetsramp og LPDDR5X-adoption — de vil vise, hvem der bygger for AI-æraen, og hvem der blot følger trop.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer (2)
Virker lidt for glat, tallene kan være opblæste pga lageropbygning. Hvem taber hvis priserne falder?
Hold da op, Samsung er tilbage. HBM3E og DDR5 gjorde arbejdet. Men kan HBM4 holde priserne? Spændt men skeptisk, får se...