
I trange bybutikker fra Beijing til Shenzhen udspiller der sig en stille omrokering: køerne til flagskibsmodeller er blevet længere, mens tilbudsbakkerne samler støv.
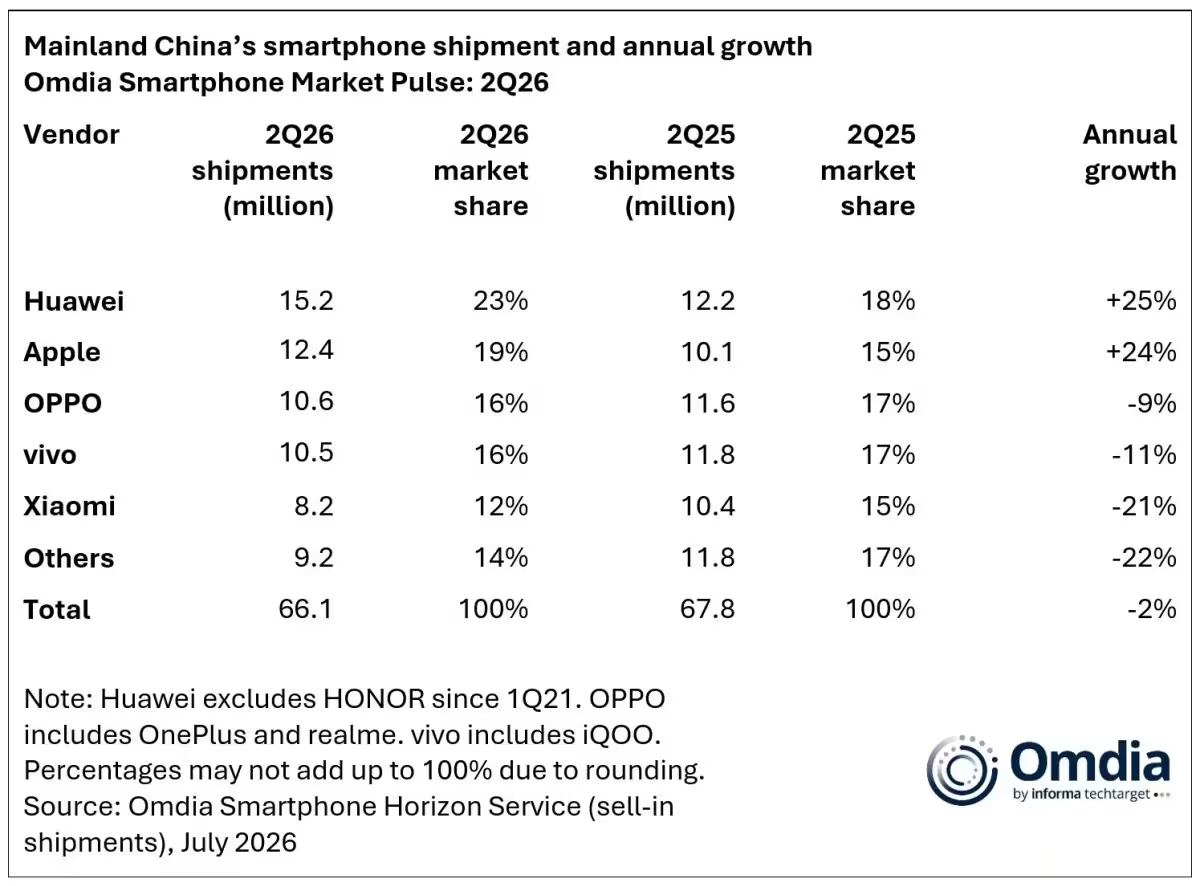
Kinas smartphone‑sendelser faldt med 2 procent i kvartalet april–juni og nåede i alt 66,1 millioner enheder. Ikke alle leverandører mærkede dog presset. Huawei og Apple gik i modsat retning og øgede både volumen og markedsandel, mens konkurrenterne skar ned.
Vindere i tal
Huawei førte an med et rekordstort antal på 15,2 millioner håndsæt og tog omkring 23 procent af fastlandets marked, op fra 12,2 millioner og 18 procent året før. Apple fulgte med 12,4 millioner iPhones, svarende til cirka 19 procent af leverancerne, op fra 10,1 millioner og 15 procent i samme periode året før.

Tredje og fjerde lå næsten side om side: Oppo sendte 10,6 millioner enheder og havde en andel på 16 procent, ned 9 procent år-til-år, mens vivo noterede 10,5 millioner og samme 16 procents andel, ned 11 procent. Xiaomi gled yderligere tilbage med 8,2 millioner leverede enheder og 12 procent af markedet, et markant fald på 21 procent i forhold til året før.
Det globale marked faldt hurtigere, med et fald på omkring 4 procent i samme kvartal, hvilket sætter Kinas tilbagegang i et lidt bedre lys. Presset er dog reelt: hukommelsesmangel og stigende komponentpriser øger kløften mellem premium- og budgettilbud.
Hvordan de kom foran
Se det som en historie om to strategier. Huawei satsede endnu mere på premiumrelevans og kontrol over forsyningskæden. Nyere lanceringer som Pura X Max og Enjoy 90 Pro Max vakte genklang hos lokale købere. Stærk intern forskning og udvikling samt tættere bånd til indenlandske leverandører hjalp Huawei med at stabilisere priserne og holde produktionen kørende trods prisvolatilitet.
Apple spillede en anden hånd: virksomheden støttede sig til mærkeloyalitet og beslutningen om ikke at hæve priserne trods inflationspres. Resultatet var stabil efterspørgsel i den øvre del af markedet, hvor købere er mindre prisfølsomme og mere tilbøjelige til at opgradere.
Mindre aktører reagerer. Mange mærker beskærer deres porteføljer, fjerner ulønsomme varianter og satser på mellemklassemobiltelefoner, der balancerer marginer og forbrugerappel. Budskabet er klart: tilpas dig hurtigt eller mist terræn.

Markedspolariseringen intensiveres, og værdien forskydes mod mærker, der kan kontrollere omkostninger eller kræve premiumpriser.
Er dette midlertidigt? Omdias prognose antyder, at det kan vedvare. Analysehusets forventning er, at Kinas smartphonemarked vil skrumpe omkring 6 procent for hele året i forhold til 2025, et mildere fald end det globale udsyn, men et tegn på, at forbrugernes opgraderingscyklus køler ned. Købere forventes at være mere forsigtige med at udskifte enheder og prioritere holdbarhed og værdi frem for impulsopgraderinger.
For brancheobservatører er læren enkel: robusthed betyder nu forskellige ting for forskellige virksomheder. For nogle handler det om at eje forsyningskæden og bevæge sig opad på markedet. For andre handler det om at strømligne tilbuddene og jagte effektivitet. Under alle omstændigheder ændrer omrokeringen i Kina den måde, globale leverandører tænker om skala, omkostninger og lokal relevans.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer
Ingen kommentarer endnu. Vær den første.