

Oversigt
Forestil dig at reservere en hel årsproduktion, inden kalenderen når det nye år. Det er præcis den situation, Western Digital står i efter at have indgået en række langsigtede aftaler, der reelt har låst virksomhedens HDD-output for 2026.
Efterspørgslen har fået et nyt ansigt: kunstig intelligens (AI). Træning af store modeller og fodring af inferens-pipelines kræver enorme mængder koldlagring — og indtil videre er harddiske (HDD) stadig den mest økonomiske metode til at lagre exabytes af data. Afledte effekter er allerede synlige. Tidligere var der overskrifter om stramhed i DRAM og NAND; nu oplever også "spinning rust" — mekaniske diske — at blive presset af samme dynamik.
Hvordan Western Digital beskriver situationen
Irving Tan, administrerende direktør for Western Digital, fortalte investorer, at næsten al virksomhedens HDD-kapacitet for 2026 er reserveret gennem store, forpligtende kontrakter. Tallene er markante: syv af Western Digitals største kunder har sikret sig leverancer for hele 2026. To yderligere kunder har underskrevet flerårige aftaler, der dækker 2027, og en enkelt kunde har fået kapacitet sikret ind i 2028. Aftalerne indeholder volumener i exabyte-klassen og fastlagte priser, hvilket flytter lager- og prisrisikoen samt pengestrømme på forudsigelige måder.
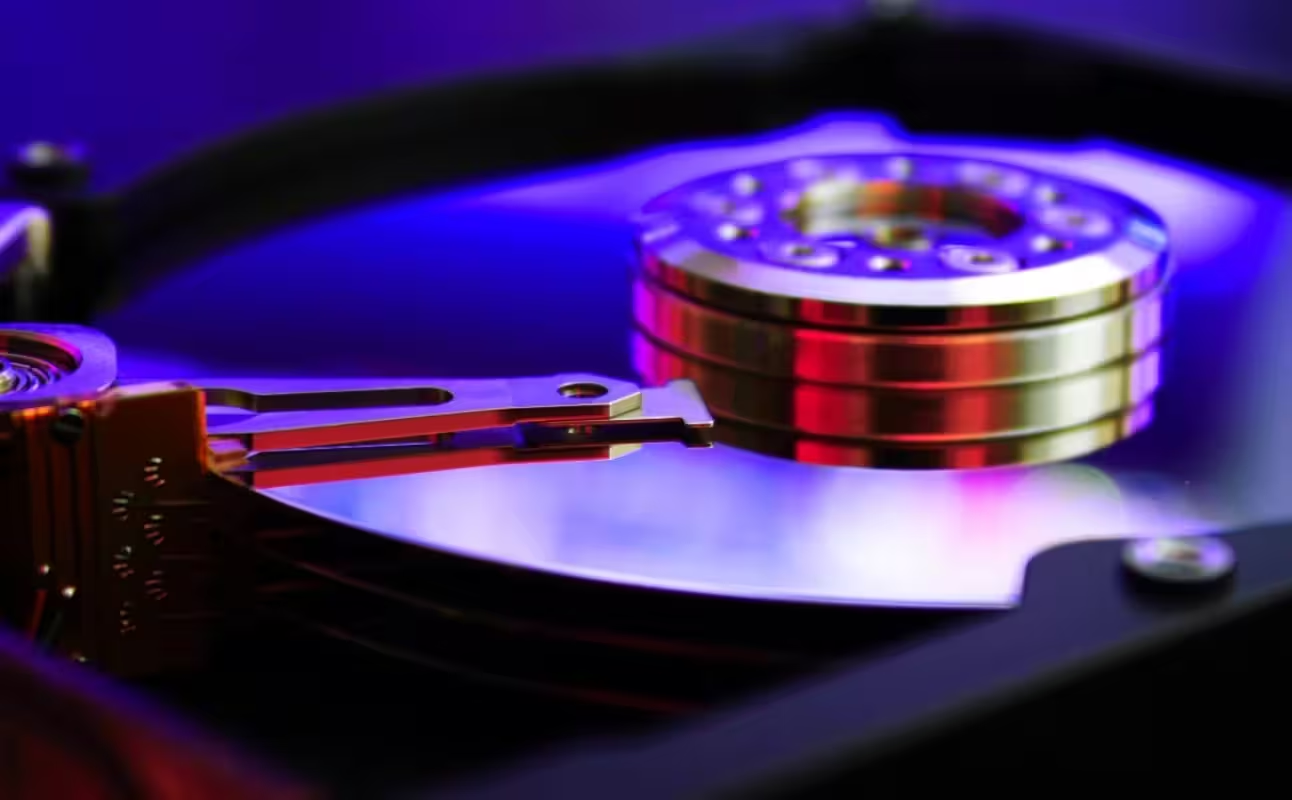
Næsten hele Western Digitals HDD-produktion for 2026 er allerede solgt via langsigtede enterprise-kontrakter.
Hvorfor lukker cloud- og enterprise-købere kapacitet?
Svaret er enkelt: skala og forudsigelighed. Cloud-udbydere og hyperscalere kapløber om at udvide antallet af racks i datacentre for at understøtte væksten i AI-tjenester, analytics og lagring af store datamængder. De har brug for forudsigelig kapacitet og stabile priser i forbindelse med flerårige AI- og analyseprojekter. For disse aktører fjerner køb via langsigtede HDD-kontrakter en stor variabel i kapitalplanlægningen.
Langsigtede aftaler giver også økonomiske fordele ved at sikre volumenrabat, prioritet i produktionskøen og garantier for levering ved produktionsændringer eller kapacitetsbegrænsninger. For store skalaoperatører betyder sådanne aftaler, at de kan budgettere driftsomkostninger (OPEX) og kapitaludgifter (CAPEX) mere præcist over projekternes forventede levetid.
Strategisk betydning for hyperscalere
For hyperscalere er der en direkte sammenhæng mellem lagerkapacitet og evnen til at levere nye AI-produkter med rimelig tidsramme. Når en hyperscaler har sikret sig langsigtet adgang til HDD-kapacitet, kan den planlægge større datalakes, arkiver og objektlagre, som er nødvendige for træning og kontinuerlig inferens. Denne forudsigelighed er afgørende for time-to-market og for at undgå flaskehalse i infrastrukturen.
Markedsskiftet: Cloud-omsætning vs. forbruger-HDD
Western Digitals egne tal tydeliggør drejningen: cloud-omsætningen udgør nu cirka 89 % af den samlede salgsværdi, mens forbrugerorienterede HDD-produkter kun står for omkring 5 %. Den ubalance forklarer virksomhedens produktfokus og go-to-market-strategi: tjen hyperscalere og enterprise-clouds, og man rider med på væksten i global dataskabelse.
Denne forskydning betyder også, at produktudvikling, support og fabrikationsprioritering i højere grad målrettes mod high-density nearline-drev, større kapaciteter og SLA-orienterede leverancer frem for bord- eller laptop-drev til forbrugermarkedet.
Pris- og tilgængelighedsimplikationer
Hvad betyder denne situation for priser og tilgængelighed? Når producenter forpligter det meste af deres kapacitet på forhånd, strammes markedet. Leverandører med ledig wafer-, head- eller platterkapacitet opnår forhandlingsstyrke og kan presse priserne op, især på højkapacitets nearline-drev, der er målrettet kold, sjældent tilgået data.
Den forventede effekt er en yderligere prisstigning på disse diske, hvilket rammer cloud-udbydere og større virksomheder, som løbende udvider deres datalakes. Budgetter for lagring vil blive påvirket, og procurement-teams må indregne højere priser eller vælge at sikre kapacitet via længere kontrakter.
Hvem rammes mest?
De mest udsatte aktører er dem, der ikke har mulighed for at sikre volumen i forvejen — små og mellemstore virksomheder, akademiske institutioner og organisationer uden finansiel fleksibilitet til at betale en præmie for garanteret levering. Samtidig vil store cloud-udbydere kunne afdække en del af risikoen gennem direkte leverancesaftaler og langsigtede kontrakter.
Teknisk perspektiv: HDD vs. SSD
Det er vigtigt at afklare, at ikke al lagring er ens. SSD’er (solid state drives) tilbyder hastighed, lavere latens, høj IOPS og er ideelle til aktive databaser og latency-sensitive workloads. HDD’er tilbyder højere densitet pr. dollar og er fortsat den bedste løsning til massive, sekventielle lagringsopgaver — arkivering, backup og store objektlagre, der fodrer AI-pipelines.
For eksabyte-skala-økonomier betyder prisen pr. TB og pr. exabyte stadig meget. Når en AI-organisation eller en data-hyperscaler planlægger petabytes eller exabytes, bliver HDD’er ofte den pragmatiske og omkostningseffektive løsning. Så længe omkostninger ved exabyte-skala betyder noget, vil mekaniske diske forblive en væsentlig del af infrastrukturmixet.
Nærmere om nearline-drev
Nearline-HDD’er er designet til at finde en balance mellem pris og pålidelighed. De er optimeret til lavere hyppighed af adgang, større sektortæthed og ofte bedre MTBF-statistikker (mean time between failures) for batchorienterede workloads. De spiller en central rolle i datalakes, hvor store mængder rådata arkiveres og senere bruges til modeltræning eller historisk analyse.
Forsyningskæder og industripres
Forsyningskæderne er stadig skrøbelige. Konkurrence om komponenter fra AI-fokuserede projekter har allerede presset DRAM og NAND-markederne. Nu oplever HDD-leverandører lignende dynamik: produktionskalendere er booket, og kontrakter strækker sig år frem. Kapacitetsplanlægning bliver mere kompleks, når både mekaniske komponenter (platter, hoved, motorer) og produktionslinjer er under pres.
Desuden skaber investeringer i nye fabrikker eller linjer en tidsforsinkelse: det tager måneder til år at opføre, kvalificere og integrere nye produktionslinjer. Derfor vil kortsigtede udvidelser sjældent afhjælpe flaskehalse lige med det samme.
Geopolitik og industririsikofaktorer
Geopolitiske forhold, handelsrestriktioner og koncentration af forsyningskæder kan yderligere forstærke sårbarheden i HDD-forsyningen. Hvis kritiske komponenter eller produktionsfaciliteter er geografisk koncentreret, kan lokale hændelser have globale konsekvenser for tilgængelighed og prisdannelse.
Konsekvenser for CIO’er og indkøbsteam
For CIO’er og indkøbsansvarlige bliver timing af køb og genforhandling af SLA’er taktiske nødvendigheder snarere end administrative rutiner. Her er nogle konkrete taktikker, som organisationer bør overveje:
- Planlæg fremad: Indregn multiårige lagringsbehov i CAPEX-planlægningen og overvej at indgå rammeaftaler.
- Diversificer leverandører: Brug alternative leverandører, hvor det er muligt, for at mindske koncentrationsrisiko.
- Brug hybrid-arkitektur: Kombinér SSD’er til aktiv behandling og HDD’er til koldlagring for at optimere total cost of ownership (TCO).
- Forhandle pris- og leveringsgarantier: Prioriter klausuler om leveringssikkerhed, prislofter og volumenrabatter i kontrakter.
- Overvej kapacitetsleasing eller konsoliderede indkøb: Samarbejd med branchepartnere for at opnå bedre forhandlingsposition.
Mulige løsninger og fremtidige udviklinger
Vil nye fabrikslinjer eller alternative leverandører løse presset? Det er muligt, men typisk med en tidsforsinkelse. Investeringer i produktionskapacitet kræver store kapitaludlæg og lang tidshorisont, hvilket betyder, at den umiddelbare effekt på udbuddet vil være begrænset. På mellemlang sigt kan der dog komme lempelser, hvis aktører skalerer volumen betydeligt.
Alternativer og teknologiske forbedringer kan også påvirke efterspørgslen: forbedringer i komprimering, datahygiejne, layeret lagring (tiering) og mere effektive AI-træningsteknikker kan reducere brutto-behovet for koldlagring. Samtidig kan væksten i generativ AI og dataopsamling udvide behovet endnu mere.
Strategiske anbefalinger
Organisationer, der har brug for stor skala-koldlagring, bør agere proaktivt. Et par konkrete anbefalinger:
- Foretag en kapacitets- og omkostningsanalyse for de næste 3–5 år med scenarier for vækst i data.
- Prioriter langsigtede leverandøraftaler for kritisk kapacitet, hvis budgettet tillader det.
- Implementer data lifecycle management og tiering for at flytte varme data væk fra kostbar SSD-lagring.
- Overvej at bruge cloud-baserede lagerprodukter med forudbetalte volumenmuligheder som et supplement.
- Hold øje med markedsindikatorer for priser på nearline-HDD’er, NAND og DRAM for at planlægge købsmønstre.
Hvad betyder det for prisudviklingen i praksis?
På kort sigt vil markedet sandsynligvis sende et klart signal: hvis du har brug for bulklager i stor skala, planlæg i god tid og forvent at betale for sikkerhed. Forhandlingspositionen ligger midlertidigt hos leverandører, som kan tilbyde garanteret kapacitet, hvilket skaber en premium for en stabil supply chain.
På længere sigt afhænger prisudviklingen af balancen mellem ny investering i kapacitet, teknologiske forbedringer i datalagringseffektivitet og den faktiske vækst i datamængder genereret af AI og andre datatunge anvendelser. Hvis væksten fortsætter i det aktuelle tempo, kan efterspørgslen overstige udbuddet i længere perioder, og priserne kan forblive høje.
Afsluttende betragtninger
hvordan virksomheder reagerer på dette signal, vil forme næste bølge af datacentrets økonomi — og de AI-projekter, som disse centre driver. For en organisation betyder det praktiske handlinger: planlægning, forhandling og teknisk arkitektur, der balancerer omkostninger og kapacitet. Western Digitals situation er et konkret eksempel på, hvordan AI-drevet efterspørgsel kan omsætte sig direkte til kapacitetsbinding og prisdynamik i hardware-markedet.
Uanset om du er cloud-udbyder, enterprise IT-afdeling eller beslutningstager inden for datainfrastruktur, er budskabet klart: eksabyte-økonomier kræver planlægning, og den mest omkostningseffektive koldlagringsløsning i store volumen forbliver i dag HDD-baseret.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer (2)
Er det seriøst? Hvis hyperscalers forudbooker alt, bliver små virksomheder klemt. Hvem hjælper dem, og hvad gør myndighederne? øh
Wow, det her er vildt. AI æder exabytes, og WD sælger hele 2026 væk. Hvem har penge nok til at låse kapacitet? Sgu bekymrende...