
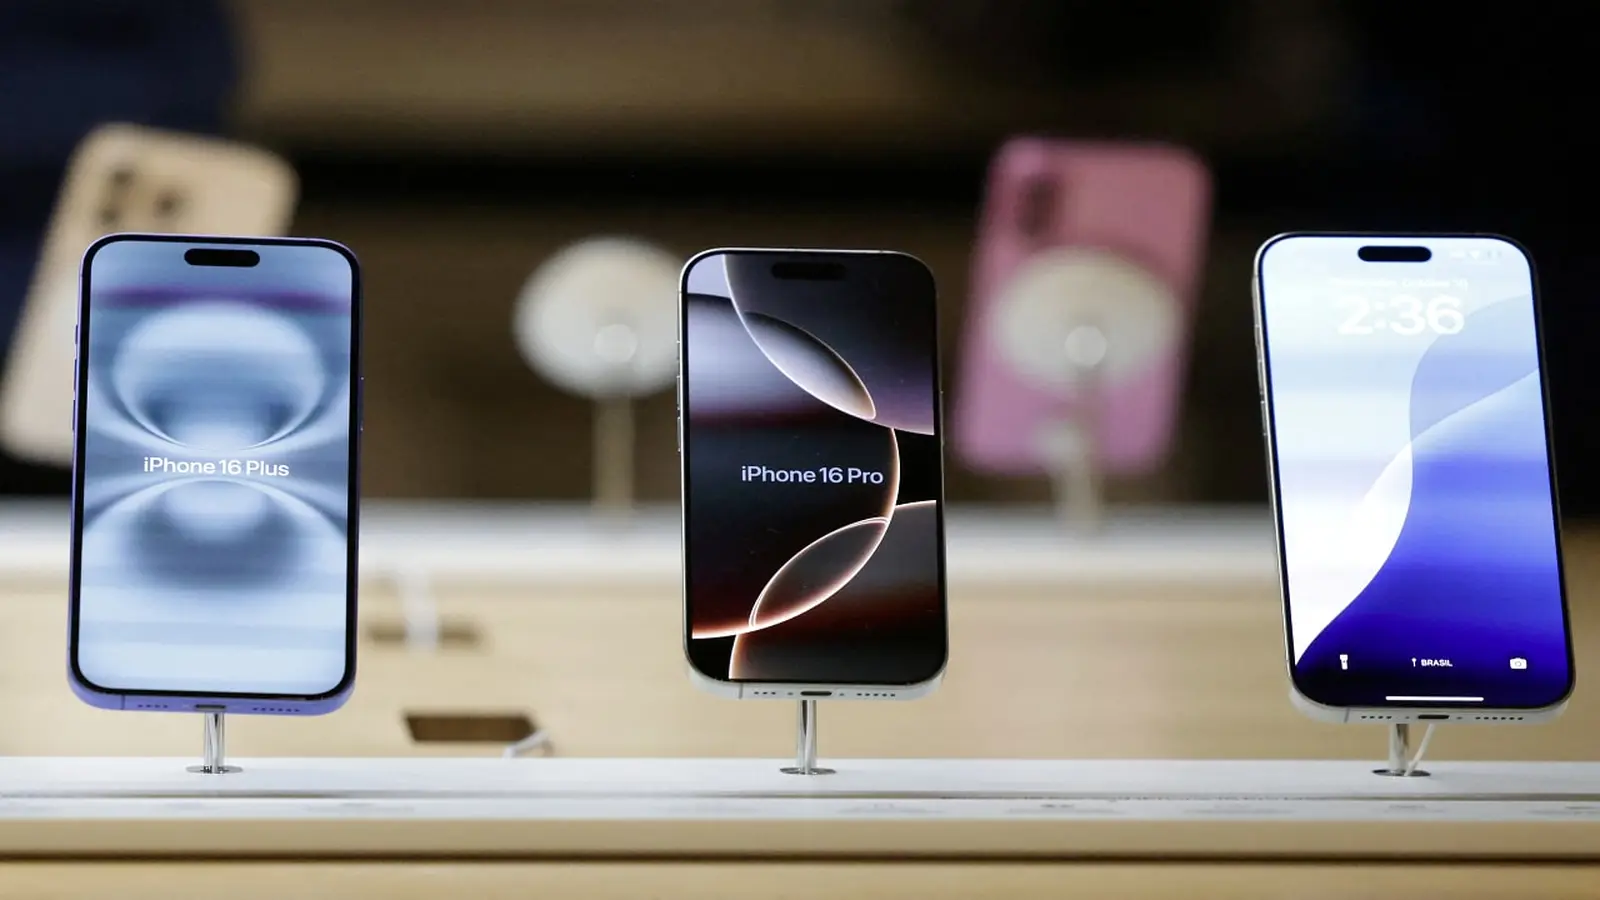
Forsendelser vaklede dette kvartal. Smartphone-markedet satte ikke bare farten ned; det faldt mærkbart.
FDM CCS Insight’s seneste tal viser, at de globale smartphone-leverancer faldt 7% i Q2 sammenlignet med samme kvartal i 2025, og gik 3% ned i forhold til Q1 2026. Konsulenthuset forventer nu et samlet fald på 12% i mobiltelefonleverancer for året. Det er ikke små bølger; det er et tegn på, at købere genovervejer, hvor meget de vil betale for en ny enhed.
Hvem tager smældet? Prissensitive købere, primært i vækstmarkeder, hvor enhver komponentdrevet stigning i detailprisen hurtigt slår efterspørgslen. Udviklede regioner som Europa og Nordamerika oplevede kun lave enkeltcifrede fald, men i markeder hvor forbrugerne handler på strammere marginer, har virkningen været skarpere og hurtigere.

Nye smartphones var 13% dyrere i Q2 end i Q1, fordi hukommelsespriser steg kraftigt midt i en global mangel. Den pludselige stigning i komponentomkostninger ændrer købslogikken: hvis en telefon koster mærkbart mere i butikken, begynder flere købere at lede efter billigere alternativer.
Ind på scenen kommer sekundærmarkedet. Salget af istandsatte telefoner steg cirka 3% år-til-år i Q2, og FDM skønner omtrent 9% vækst for hele året. Forbrugere vælger i stigende grad istandsatte telefoner som et praktisk svar på prischokket; telefonen fungerer på samme måde i daglig brug, men prisen belaster ikke køberen.
Men videresalgsmarkedet er ikke en perfekt sikkerhedsventil. Høj efterspørgsel og begrænset udbud presser også priserne på brugte telefoner opad. I USA betyder færre indbytninger færre apparater tilbage i istandsættelseskanalerne, hvilket strammer tilgængeligheden. Eksport af brugte telefoner fra steder som Kina og Japan hjælper med at lukke hullet, men fjerner ikke presset.
Hvad der sker herefter afhænger i høj grad af markedet for hukommelseschips. Hvis DRAM- og NAND-priser forbliver høje gennem anden halvdel af 2026, kan man forvente, at nye telefonpriser stiger yderligere, at videresalgspriserne forbliver faste, og at producenterne må jonglere mere aggressivt med marginer, modellinjer og lagerstyring end normalt.
Hold øje med chiplagre og indbytningsmønstre; de former ikke kun, hvad folk køber, men også hvilke mærker der overlever presset.

"Softwareudvikler med en passion for nyheder. Jeg skriver om kodning, open source og cyber-sikkerhed."
Diskussion
Skriv en kommentar
Kommentarer
Ingen kommentarer endnu. Vær den første.