

Forestil dig smartphone-markedet som en overfyldt motorvej, der pludselig rammes af en kødannelse. Farten falder. Hornene tuter stadig, men færre biler når deres bestemmelsessted. TrendForce rapporterer, at 284 millioner smartphones rullede af produktionslinjerne i 1. kvartal 2026, hvilket er 1,7% lavere år-til-år. Den nedgang kan ved første øjekast virke beskeden. Resten af året ser ud til at blive hårdere.
Hvorfor? Lagerbeholdning er en kortsigtet pude. Producenter fyldte op på billigere hukommelsesmoduler, da priserne var lave, og den buffer har skjult den tidlige påvirkning af stigende komponentomkostninger. De reserver skrider. Når de er opbrugt, står mærkerne over for umiddelbare valg: absorbere højere omkostninger, skære funktioner væk eller videreføre prisstigninger til forbrugerne. Ingen af disse muligheder er attraktive.
Analytikere forventer en smertefuld tilpasning. TrendForce forventer nu 1,051 milliarder smartphones produceret i hele 2026, hvilket er et fald på 16,2% sammenlignet med 2025. Den prognose er den mere optimistiske vej. Hvis hukommelsespriserne forbliver høje, og mærker presses til gentagne detailprisforhøjelser, kan faldet blive stejlere. Kort sagt: branchen kan være på vej mod en langvarig korrektion.

Ikke alle virksomheder vil mærke presset på samme måde. Producenter med fokus på premium, som har større marginer og stærkere kundeloyalitet, har mere spillerum. De kan udjævne prisudsving og opretholde F&U og markedsføring. På den anden side risikerer virksomheder, der byggede deres vækst på begynder- og mellemklassevolumener, især mange kinesiske mærker, at miste mest. Lavere marginer betyder mindre fleksibilitet, når chips og hukommelse bider sig ind i bundlinjen.
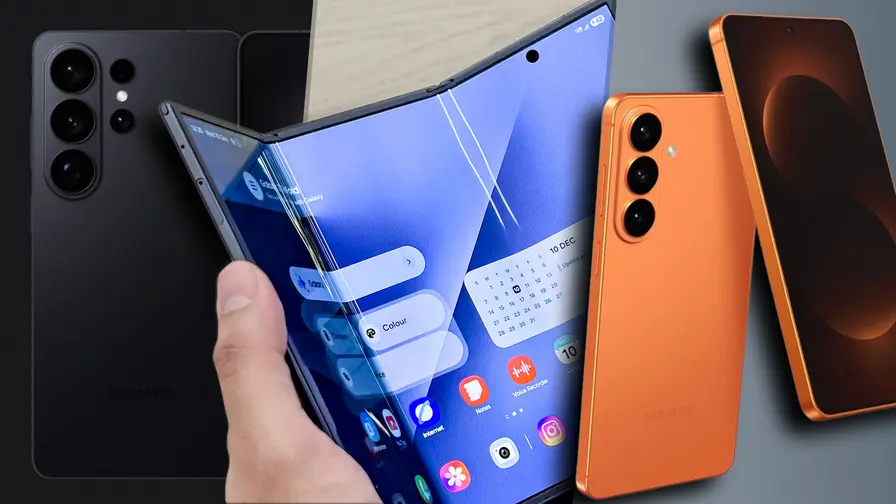
Kvartalsvise produktionstal fortæller historien. Samsung toppede listen i 1. kvartal med 62,6 millioner enheder, en stigning på 2,3% i forhold til samme periode sidste år, delvist takket være øget produktion af Galaxy S26-serien. Apple fulgte tæt med 60,2 millioner enheder, en imponerende stigning på 19,7% drevet af stærk efterspørgsel efter iPhone 17e. Oppo producerede 29,5 millioner telefoner, Xiaomi 26,0 millioner og vivo 22,0 millioner. Transsion, engang en hurtigt voksende outsider, lå lige uden for top fem med 19,8 millioner enheder.
De tal skjuler en vigtig tendens. Vækst i forsendelser garanterer ikke længere profitabilitet. Komponentmangel og højere hukommelsesomkostninger vil æde marginerne, især for virksomheder, der konkurrerer på pris. Nogle producenter vil reagere ved at skære funktioner væk eller udsætte lanceringer. Andre vil satse mere på premium-modeller, hvor forbrugerne er mere tilbøjelige til at acceptere en prisstigning.
Hvad bør brancheobservatører forvente næste? Kortfristet volatilitet efterfulgt af konsolidering. Mærker, der kan beskytte marginer og bevare smidighed i forsyningskæden, vil overleve. Dem, der ikke kan, kan blive tvunget ind i fusioner, nichespecialisering eller tilbagetrækning fra svagere markeder. For forbrugerne kan det betyde færre lavprisvalg og en tydeligere kløft mellem premium- og budget-økosystemer.
Hvis hukommelsespriserne fortsætter med at stige, kan smartphonemarkedet skrumpe langt hurtigere, end de fleste forventer.
Motorvejen bevæger sig stadig. Men bilister vælger ruter mere forsigtigt nu, og kortet for 2026 bliver tegnet om i realtid.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer
Ingen kommentarer endnu. Vær den første.