

33 millioner mobiltelefoner blev afsat i Europa i første kvartal 2026. Lille vækst. Store forbehold. Det er kortversionen af Omdias seneste overblik over regionens mobilmarked.
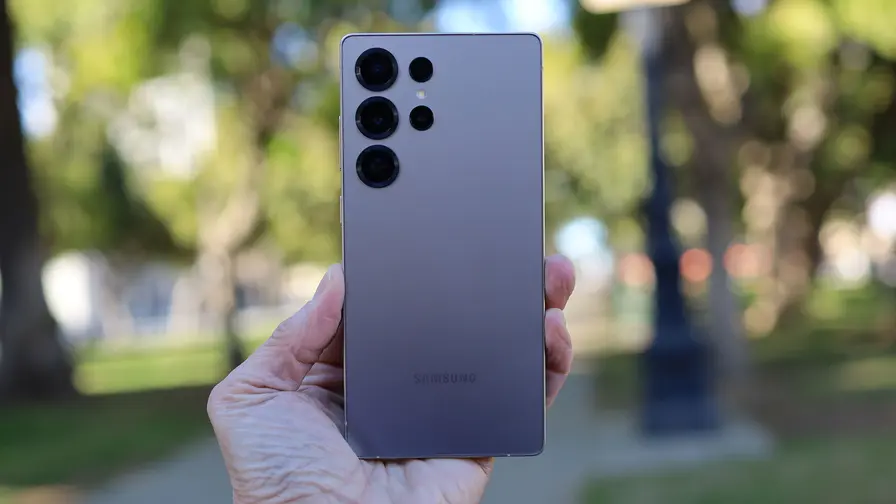
Samsung generobrede førstepladsen og leverede 12,6 millioner enheder, cirka 3% fremgang. Ulempen? Dens flagskib Galaxy S26-familie og flere A-serie modeller ankom senere end normalt, hvilket pressede en normalt jævn udgivelsesrytme ind i et trangere tidsrum. Alligevel holdt billigere standardmodeller som Galaxy A16 4G efterspørgslen i gang.
Apple ligger lige efter med 8,8 millioner iPhones sendt fra lagre i Q1, en stigning på 8,8% år-til-år. Timingen hjalp. Apples produktrytme topper i fjerde kvartal, men den nye iPhone 17-serie og vedvarende appetit på nedsatte ældre modeller som iPhone 15 og 16e gav momentum i mellem- og premiumsegmenterne.

Xiaomi tog et fald, ned omkring 15% til 4,5 millioner enheder, selvom topmodellerne Xiaomi 17 og 17 Ultra oplevede stor interesse. Paradoxen er ikke usædvanlig: efterspørgslen på topmodeller kan stige, mens de samlede forsendelsesvolumener falder, fordi mellemklasse- og entry-segmenterne skrumper ind.
Der er vindere ud over de sædvanlige store navne. Motorola udvidede i Iberia, Spanien og Portugal, og løftede sine volumener med omkring 17% til 1,9 millioner enheder. Oppo voksede med 9% til cirka 1,3 millioner, støttet af fremgang i Frankrig, Rumænien og Polen. Og så er der Honor, hvis vækstrate var bemærkelsesværdig: cirka 60% år-til-år, hvilket bringer det tæt på Oppos forsendelser.

Det, der forskyder hele markedet, er ikke kun brandkamp. Det er prisstrukturerne. Den gennemsnitlige salgspris for en ny smartphone i Europa steg til rekordhøje €580 i Q1 2026. Hvorfor? Enheder under €200 udgjorde kun en fjerdedel af forsendelserne, den mindste andel nogensinde, hvilket strammede bunden af markedet og drev gennemsnittet op.
Omdias analytikere advarer om, at det positive Q1 er ro før en storm: de forventer et fald i forsendelserne på 12% for hele 2026, med størstedelen af tilbagegangen koncentreret i anden halvdel.

Kort sagt: et marked, der ser sundt ud ved et kig på kvartal-til-kvartal-data, kan alligevel være sårbart, når produktkalenderen ændrer sig og udbuddet af prisvenlige enheder svinder ind. Producenter, der satsede på sene topmodeludgivelser, pressede de kortsigtede volumener, mens dem, der holdt prisvenlige modeller tilgængelige, klarede sig bedre.

Hvad bør læserne holde øje med næste? For det første lager- og produktionsopdateringer fra nøgleleverandører. For det andet prispresset i under €300-segmentet, det er her volumen findes. Og for det tredje, hvordan mærker planlægger lanceringer ind i Q3 og Q4; et tæt efterårsprogram kan enten stabilisere eller accelerere det forventede fald.
Tal fortæller en historie, men timingen skriver pointen. Hvilke selskaber der vil omskrive den i de kommende måneder, er svært at sige, og det er netop det, der gør dette marked værd at følge.

"Jeg skriver om forbrugerteknologi og tips til en smartere hverdag med digitale værktøjer."
Diskussion
Skriv en kommentar
Kommentarer
Ingen kommentarer endnu. Vær den første.